

代表税理士・田淵宏明 (近畿税理士会所属:第102780号)
〒530-0012 大阪市北区芝田2丁目2-17 和光ビル2階
TEL:06-6147-6064
〒530-0012 大阪市北区芝田2丁目2-17 和光ビル2階
TEL:06-6147-6064
自営業やフリーランスの方にとって、老後資金の準備と確定申告の節税対策は永遠のテーマです。
メディア等で「2026年12月分から国民年金基金・iDeCoの掛金上限が引き上げられる」と話題になっていますが、「12月に枠が増えてから申し込めばいいや」と考えていると、今年の確定申告で大きな手取りを失う罠に陥ってしまいます。
なぜ「今秋」動かなければならないのか、そして国民年金基金とiDeCoをどう組み合わせるべきなのか、ポイントを分かりやすく解説します。
多くの人が見落としがちなのが、国民年金基金の「書類審査のタイムラグ」と「口座振替時期のズレ」です。
掛金の支払いは原則「2ヶ月後」
国民年金基金の掛金は、例えば10月分なら12月に引き落とされます。12月に慌てて申し込んでも、口座振替が翌年になるため、今年の確定申告の控除枠には一切間に合いません。
年内控除のデッドラインは10月中旬
今年分の控除に滑り込ませるには、遅くとも10月中旬までの加入手続きが必須となります。
裏ワザ「前納制度」で半年分を一括控除
「10月加入だと1か月分しか引けないのでは?」と思われがちですが、翌年3月分までの一括納付(前納)を選択することで、10月〜翌年3月までの半年分(最大40万8,000円)を年内の所得控除に算入できます。
iDeCoや小規模企業共済は「小規模企業共済等掛金控除」ですが、国民年金基金は「社会保険料控除」です。
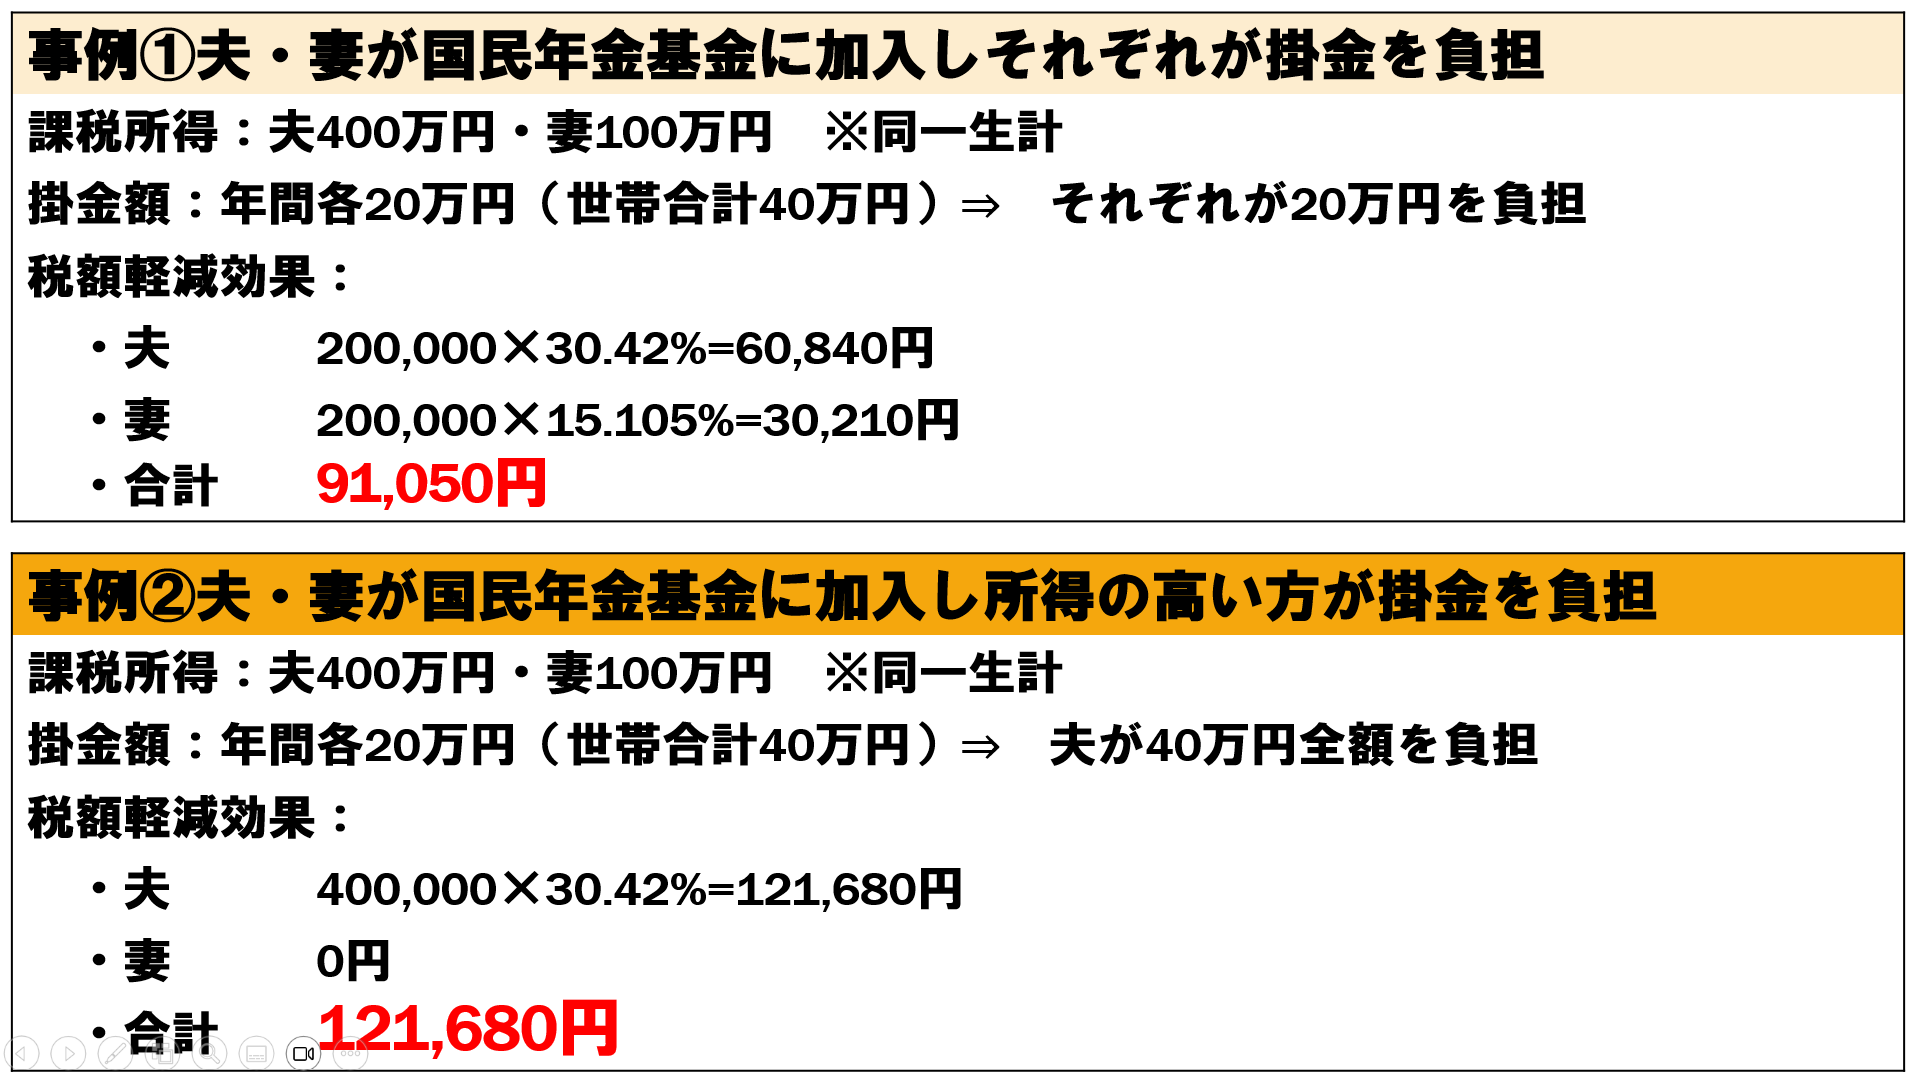
生計を一にする配偶者や子どもの掛金を世帯主が支払った場合、所得の高い側に控除を全額集約できます。累進課税の仕組み上、所得が高い人にまとめることで、世帯全体の手取りを数万円単位で増やすことが可能です。
1口目の基本プランは一生涯受け取れる「終身年金」です。老後最大の不安である「長生きして貯金が底をつくリスク」に対し、90歳でも100歳でも生きている限り受け取れる確実な防具になります。
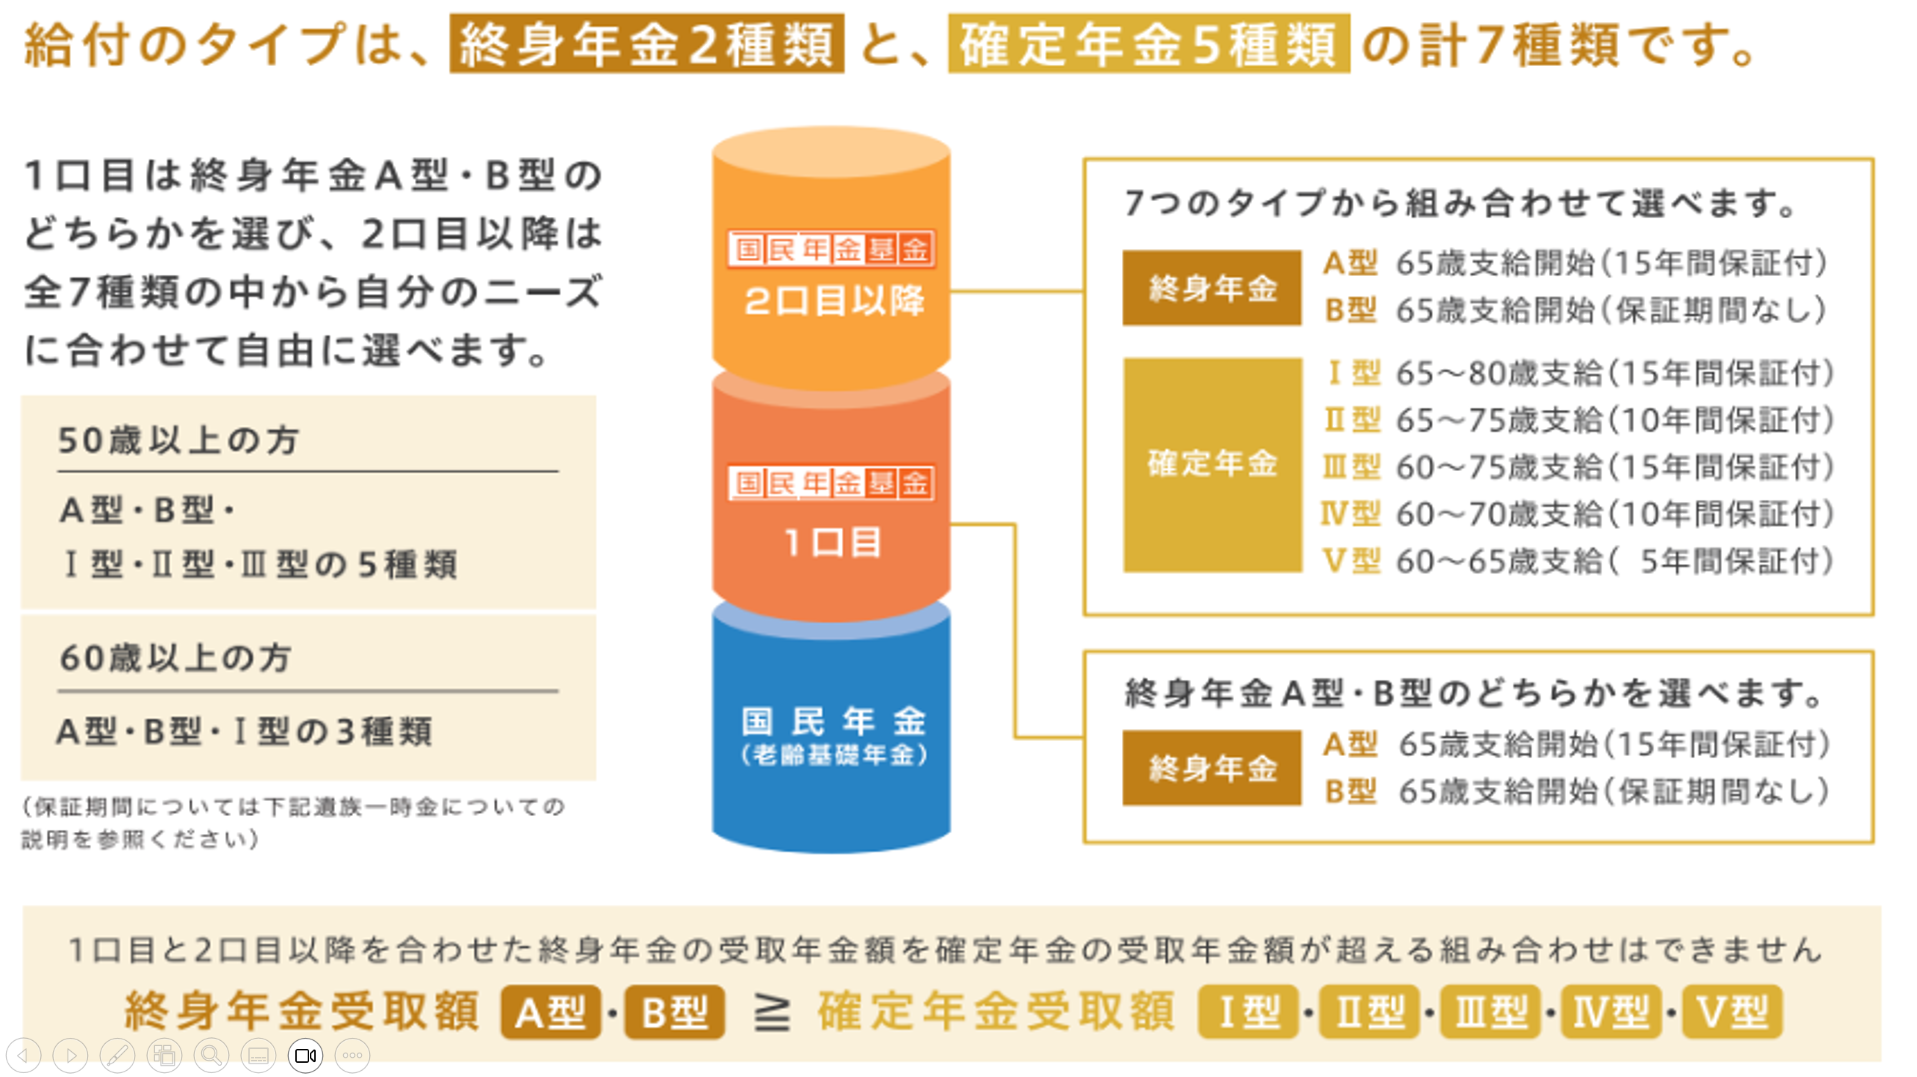
万が一早期に亡くなった場合でも、遺族に一時金が支払われます(B型を除く)。さらにiDeCoの死亡一時金などとは異なり、国民年金基金の遺族一時金は相続税の計算上「完全非課税」という強力な優遇があります。
メリットが大きい反面、以下の制約を理解しておく必要があります。
インフレに弱い:給付額があらかじめ決まっている確定給付型のため、将来的な物価高騰には単体で対抗しにくい。
1口目は中途脱退・解約が不可:2口目以降の口数を減らすことは可能ですが、1口目を途中でやめることは原則できません。
早期死亡時の元本割れリスク:長生きを前提に設計されているため、受給開始直後などに亡くなった場合は元本割れとなるケースがあります。
法人成りすると強制終了:国民年金の第1号被保険者でなくなる(厚生年金に加入する)と、その時点で資格を喪失します。
自営業・フリーランスにとって追い風となる法改正が実施されます。
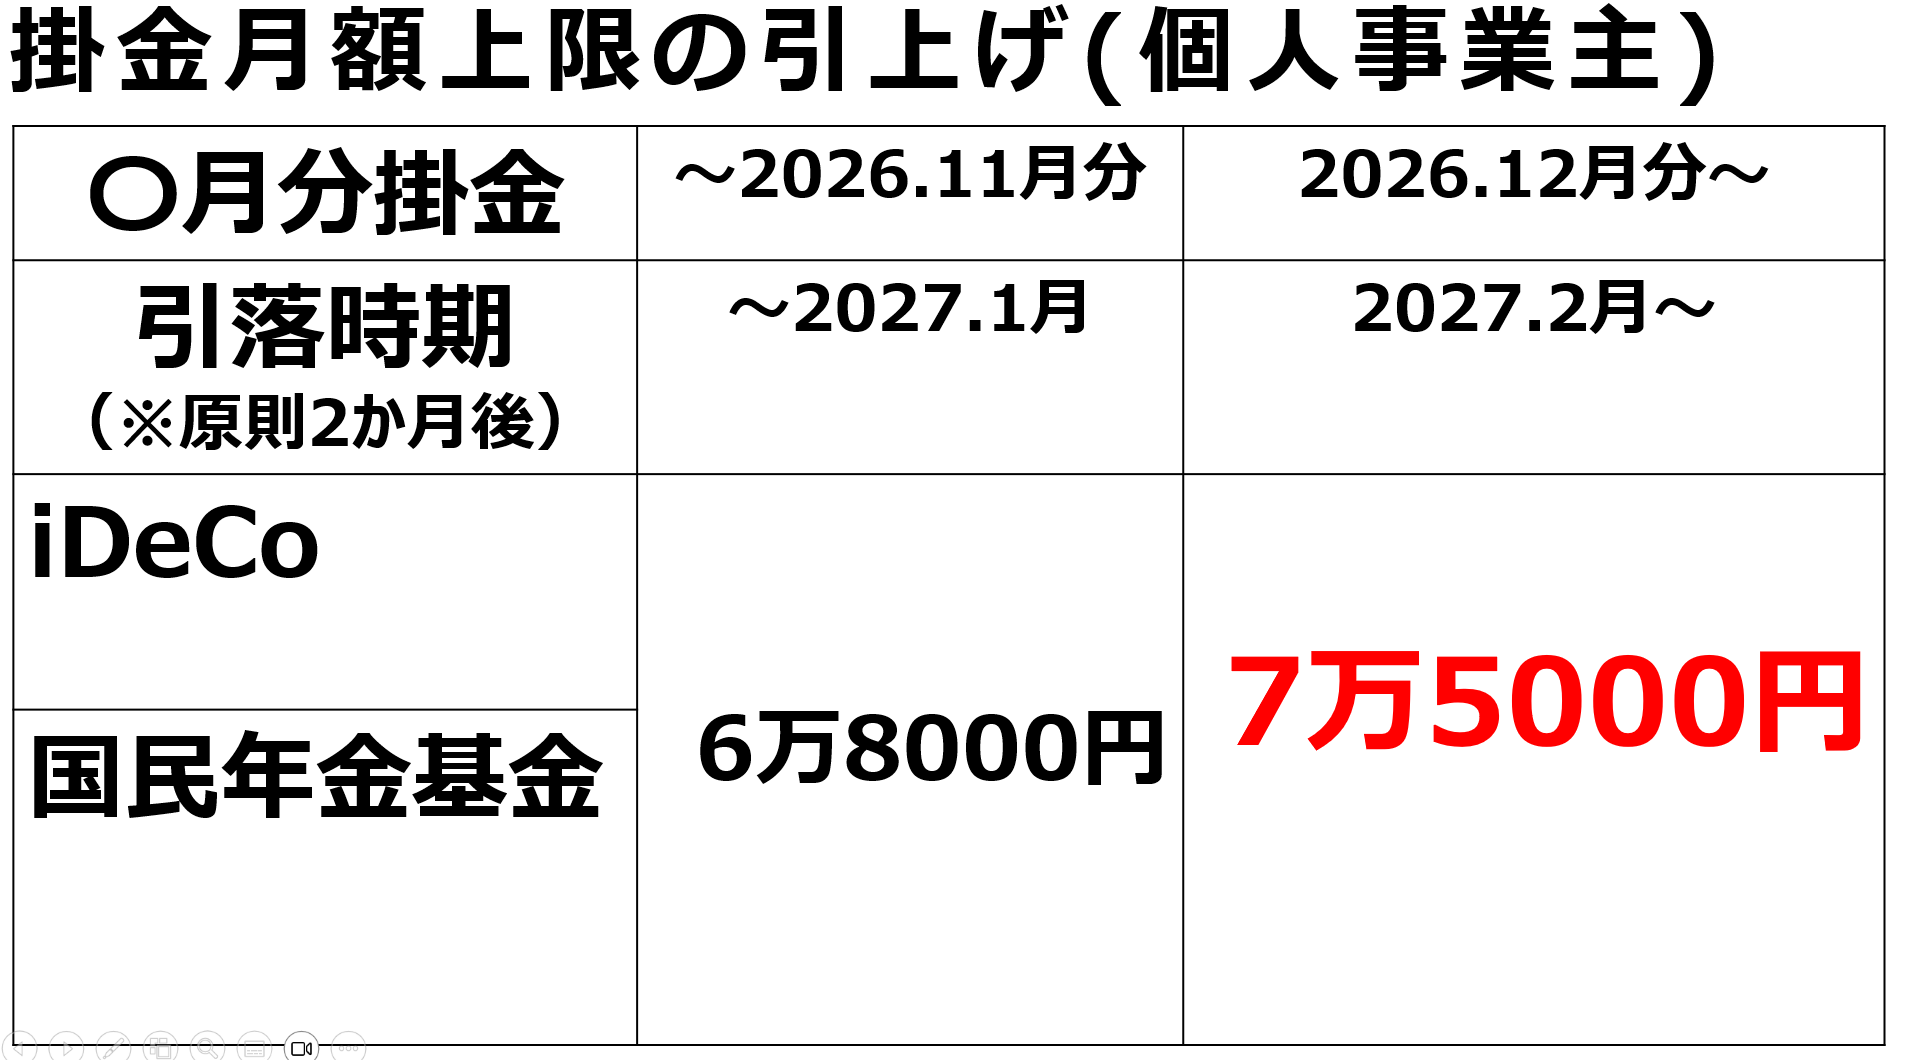
月7,000円の枠拡大により、高所得者ほど年間の節税インパクトがさらに拡大します。
「国民年金基金とiDeCoはどちらか1つしか選べない」と誤解されがちですが、両者は合算上限枠の範囲内で併用(両取り)が可能です。
会社員との年金格差を埋める
会社員は国民年金(1階)に厚生年金(2階)が上乗せされますが、フリーランスは自力で2階部分を作らなければなりません。
守りと攻めのバランス
守り(国民年金基金):元本割れリスクが極めて低く、一生涯給付が約束された「終身年金」で老後の基礎生活費を固める。
攻め(iDeCo):投資信託などを活用し、インフレに負けない資産形成を目指す。
すでにiDeCoを満額(現行6.8万円)運用している方でも、12月からの上限アップ分(7,000円枠)を使って国民年金基金を1口追加するといった使い分けも有効です。
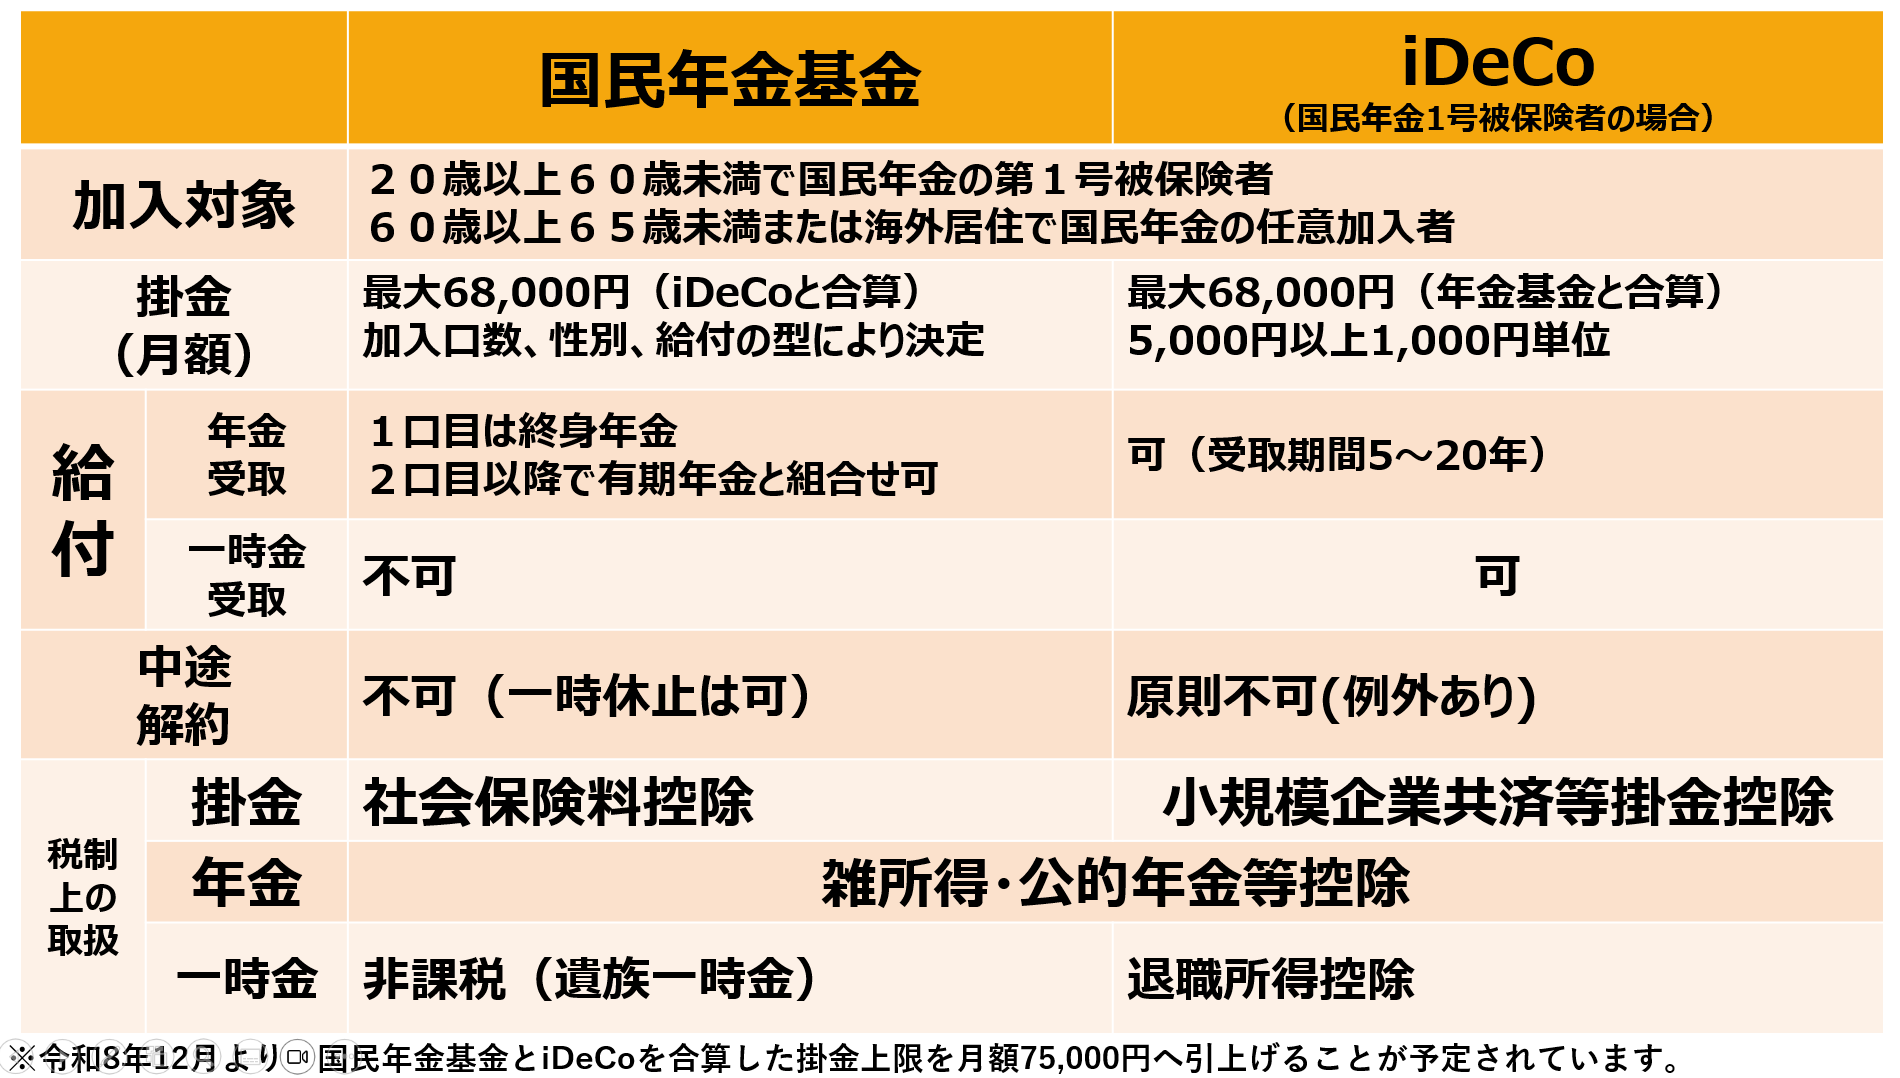
国民年金基金は、国が自営業・フリーランス向けに用意した非常に手厚い公的制度です。今年の確定申告でしっかり手取りを残したい方は、12月を待たずに10月中旬までに資料請求・加入手続きを進めましょう。
実際のシミュレーション数値や各給付型の詳細、手続きの流れについて、税理士の視点からさらに深く解説しています。ぜひ本編動画をチェックしてみてください。
▶ 動画の視聴はこちらから: