

代表税理士・田淵宏明 (近畿税理士会所属:第102780号)
〒530-0012 大阪市北区芝田2丁目2-17 和光ビル2階
TEL:06-6147-6064
〒530-0012 大阪市北区芝田2丁目2-17 和光ビル2階
TEL:06-6147-6064
実はこれ、単なる美談というだけでなく、「法律・税務を完璧に理解した極めてスマートな選択」だったのです。税金の仕組みを初心者向けに分かりやすく解説します!
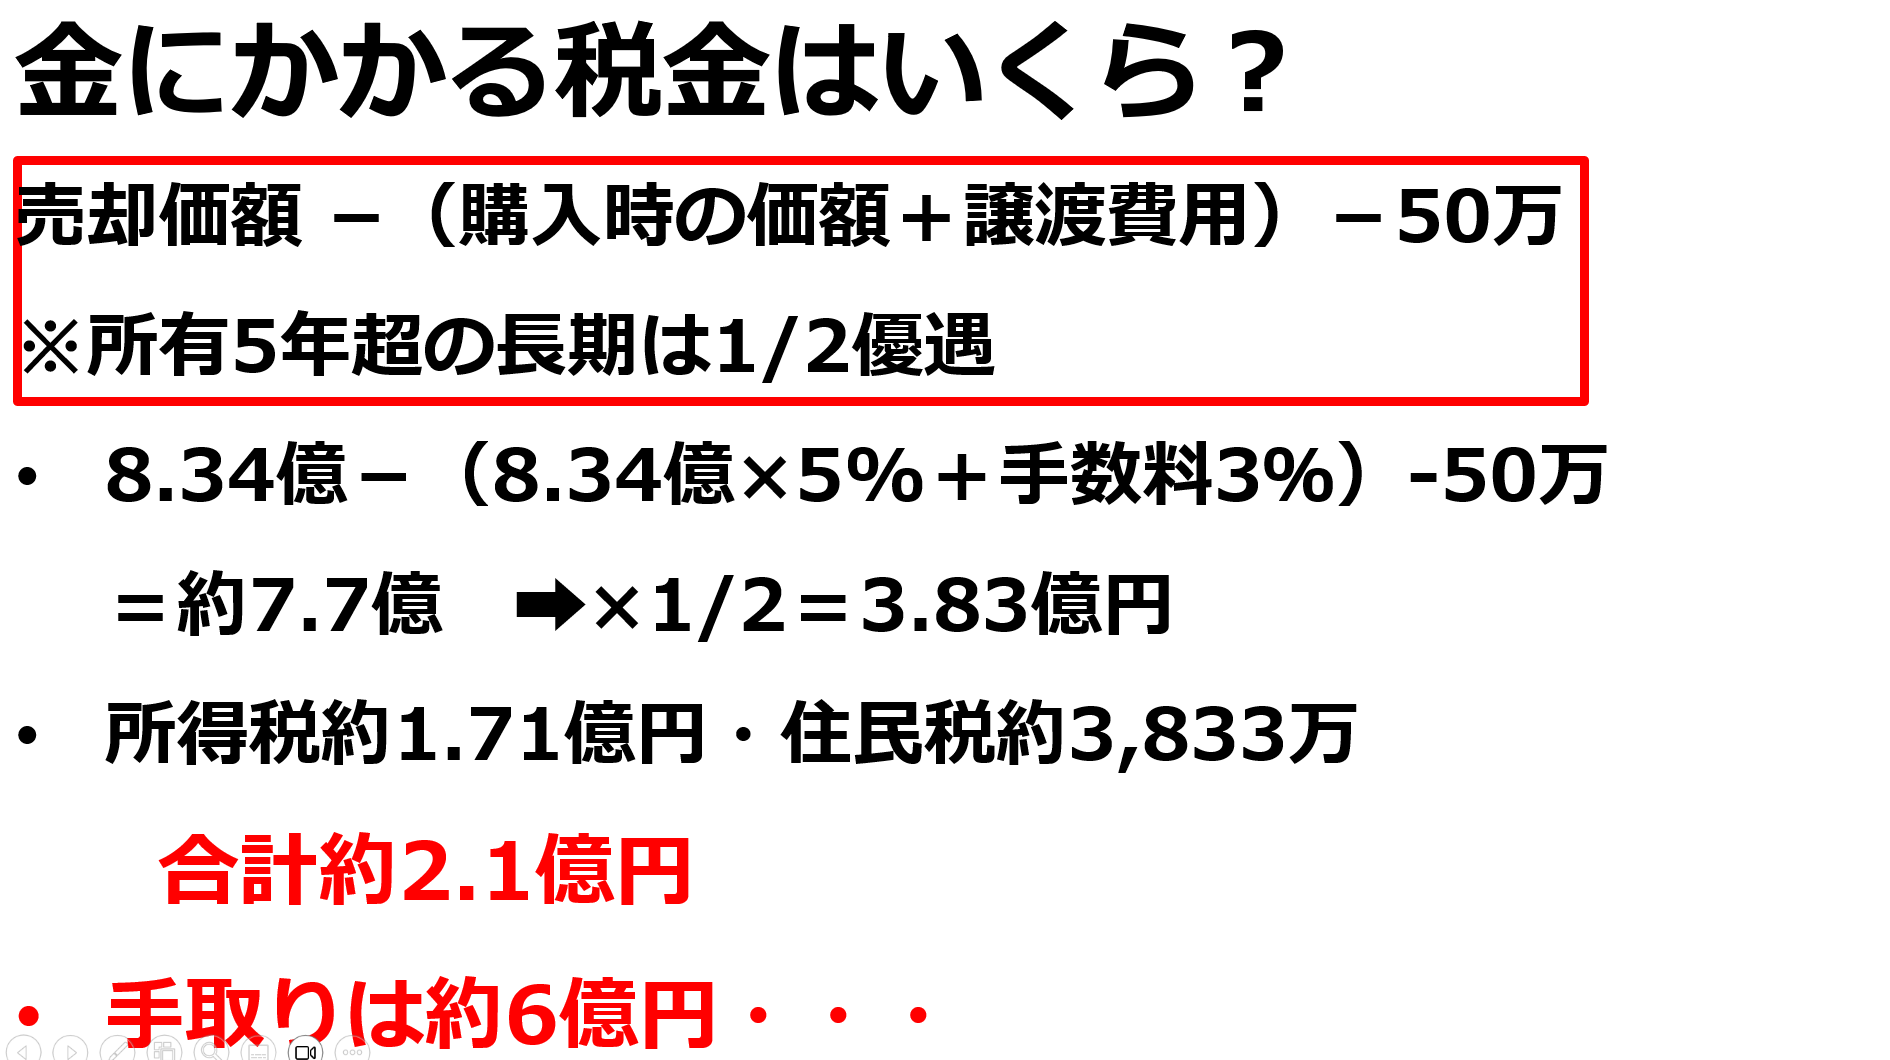
もし寄付者がこの金塊を現金化してから寄付していた場合、約2.1億円もの税金(所得税・住民税)が引かれてしまっていました。
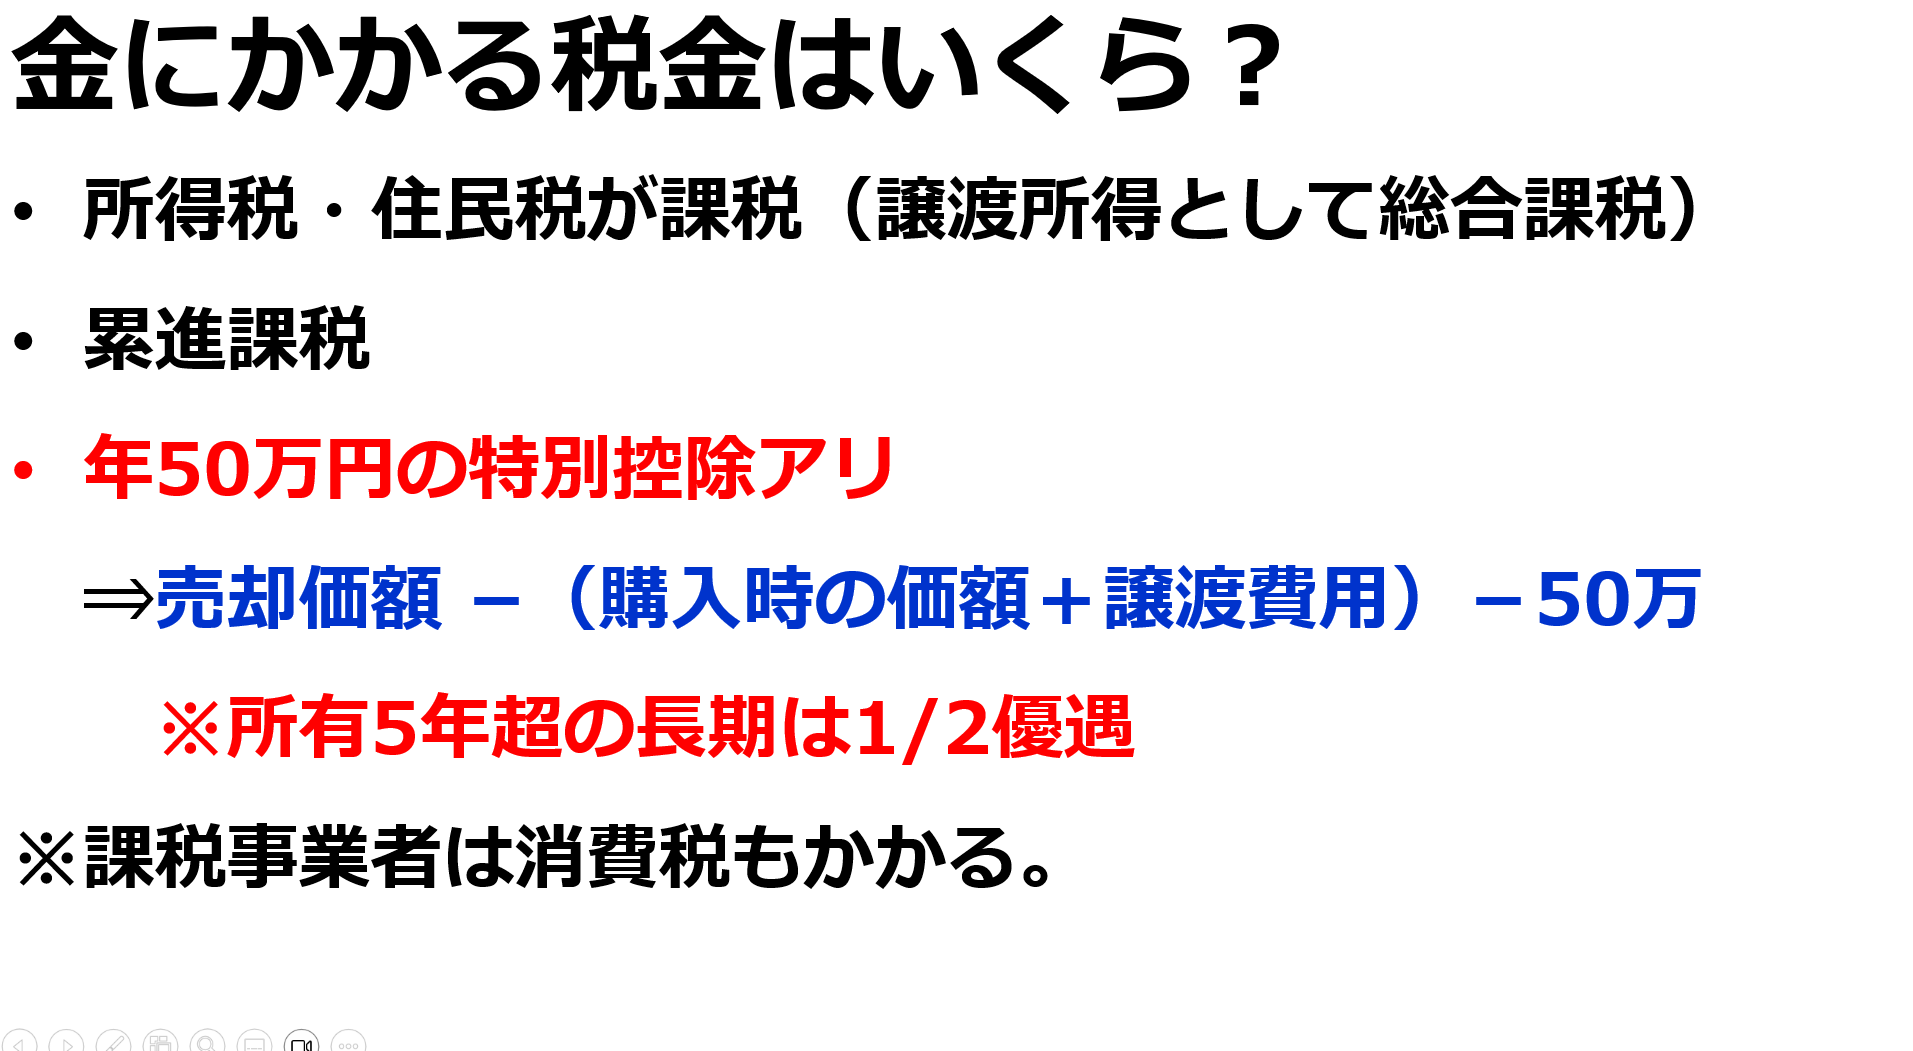
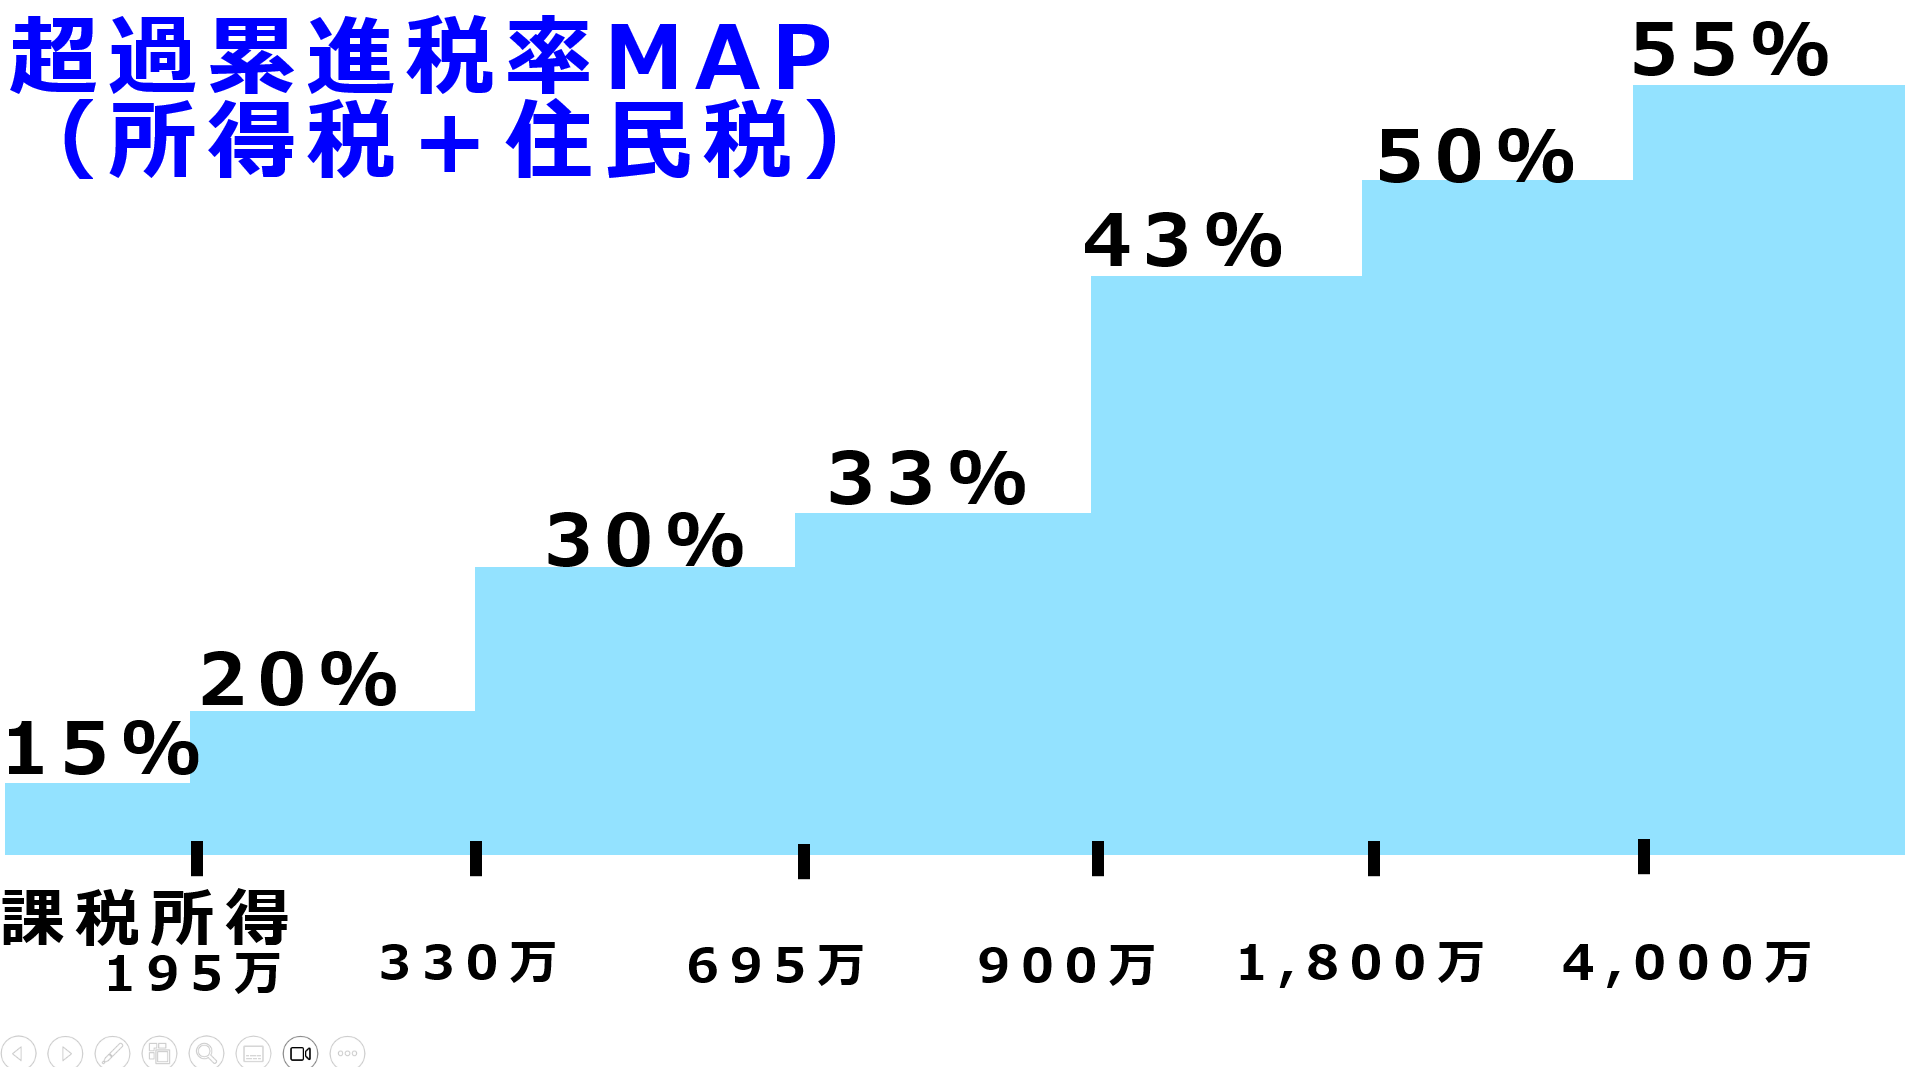
金の売却益は「総合課税(累進課税)」: 金(ゴールド)を売って得た利益は給与などと合算され、利益が大きいほど税率が高くなります(最高税率は住民税と合わせて約55%)。
計算シミュレーション: 8.3億円の金塊を売却した場合、長期保有の優遇措置(利益を1/2にして計算する特例)などを適用しても、税金だけで約2億1,000万円。手元に残る現金は約6億円に目減りしてしまいます。
しかも税金は「国」へ行く: 所得税の多くは「国」に納められます。「財政難に苦しむ兵庫県を丸ごと助けたい!」と願う寄付者にとっては、県に届けられるお金が減ってしまうことになります。
「物(金)のままあげても、税金がかかるのでは?」と思いますよね。
通常は他人にタダであげても課税される(みなし譲渡課税): 個人が会社などに財産を無償で譲渡すると、「時価で売却したもの」とみなされ、寄付した側に税金がかかります。
国や自治体への寄付は「例外中の例外」で非課税! 所得税法により、国や地方自治体への寄付は「みなし譲渡課税の対象外(非課税)」と定められています。
自治体側も税金がかからない(公共法人): 兵庫県などの自治体は「公共法人」のため、受け取った金塊を売却して現金化しても法人税などは一切かかりません。
つまり、「金のまま渡す」ことで、寄付者も自治体も1円も税金を取られることなく、8.3億円の価値を100%丸ごと自治体に届けることができたのです。
もし寄付せずに金塊を持ち続けたまま亡くなっていた場合、高額な「相続税」が発生していました。
子供1人の場合: 相続税は約3億7,000万円
配偶者+子供2人の場合: 相続税は約1億2,300万円
身寄りがいない(天涯孤独)の場合: 全額が「国庫」に没収(兵庫県には1円も入らない)
もし身寄りがない場合や、多額の相続税によるトラブルを避けたい場合、「元気なうちに自分の意思で、お世話になった自治体に丸ごと役立ててもらいたい」と考えるのは非常に賢明な終活の判断と言えます。
金を現金化して寄付すると、約2.1億円が税金として消えていた
金のまま(現物)自治体に寄付したことで、寄付者も自治体も税金0円
8.3億円の価値がフルで兵庫県の財政再建のために使われる
税金のルールを正しく理解することで、自治体にとっても寄付者にとっても最大の効果を生み出した見事な実例でした。
▼ 元動画はこちらからチェックできます!具体的な計算式や税率の詳しい仕組みも学べますので、ぜひご覧ください。
動画タイトル: 金塊8.3億円が税金0円に?なぜ現金化しなかったのか?相続税・譲渡税から資産を守る『現物寄附』の正体
インボイス制度が始まってから活用されてきた便利な軽減措置「2割特例」。
実は、法人はまもなく完全終了となることをご存じでしょうか?さらに、免税事業者からの仕入れに関するルールも変更され、中小企業にとっては「増税のダブルパンチ」となります。
何も知らずに放置していると、消費税の納税額が倍以上に跳ね上がるリスクもあります。今すぐ知っておくべきポイントと対策をわかりやすく解説します。
「ニュースでインボイスの特例が『3割特例』になって延長されると聞いたから安心」と思っていませんか?実は延長されるのは個人事業主・フリーランス限定です。
法人には延長措置なし:
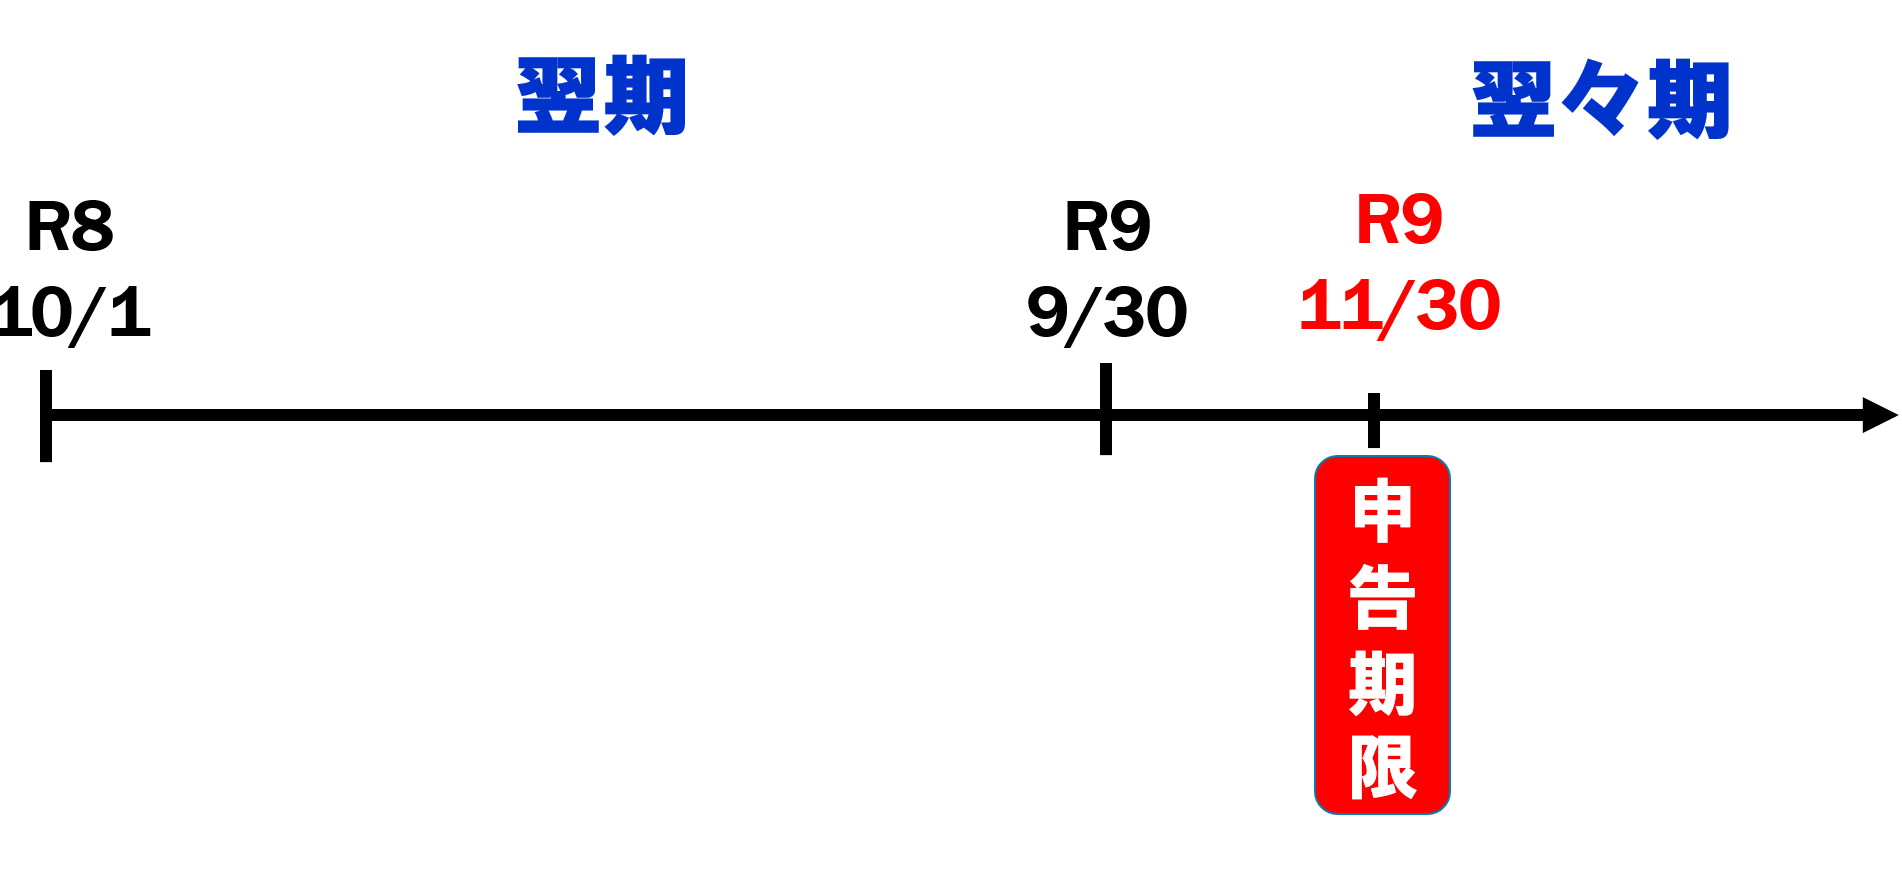
2026年9月末を含む事業年度をもって、法人の2割特例は完全に終了します(2026年10月1日以降にスタートする事業年度からは使えません)。
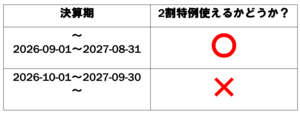
納税額が一気に跳ね上がるリスク:
これまで「預かった消費税の2割だけ納めればよかった」状態から、原則通りの計算(本則課税)に戻るため、業種や経費の状況によっては納税額が数十万円単位以上で跳ね上がる場合もあります。
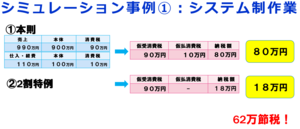
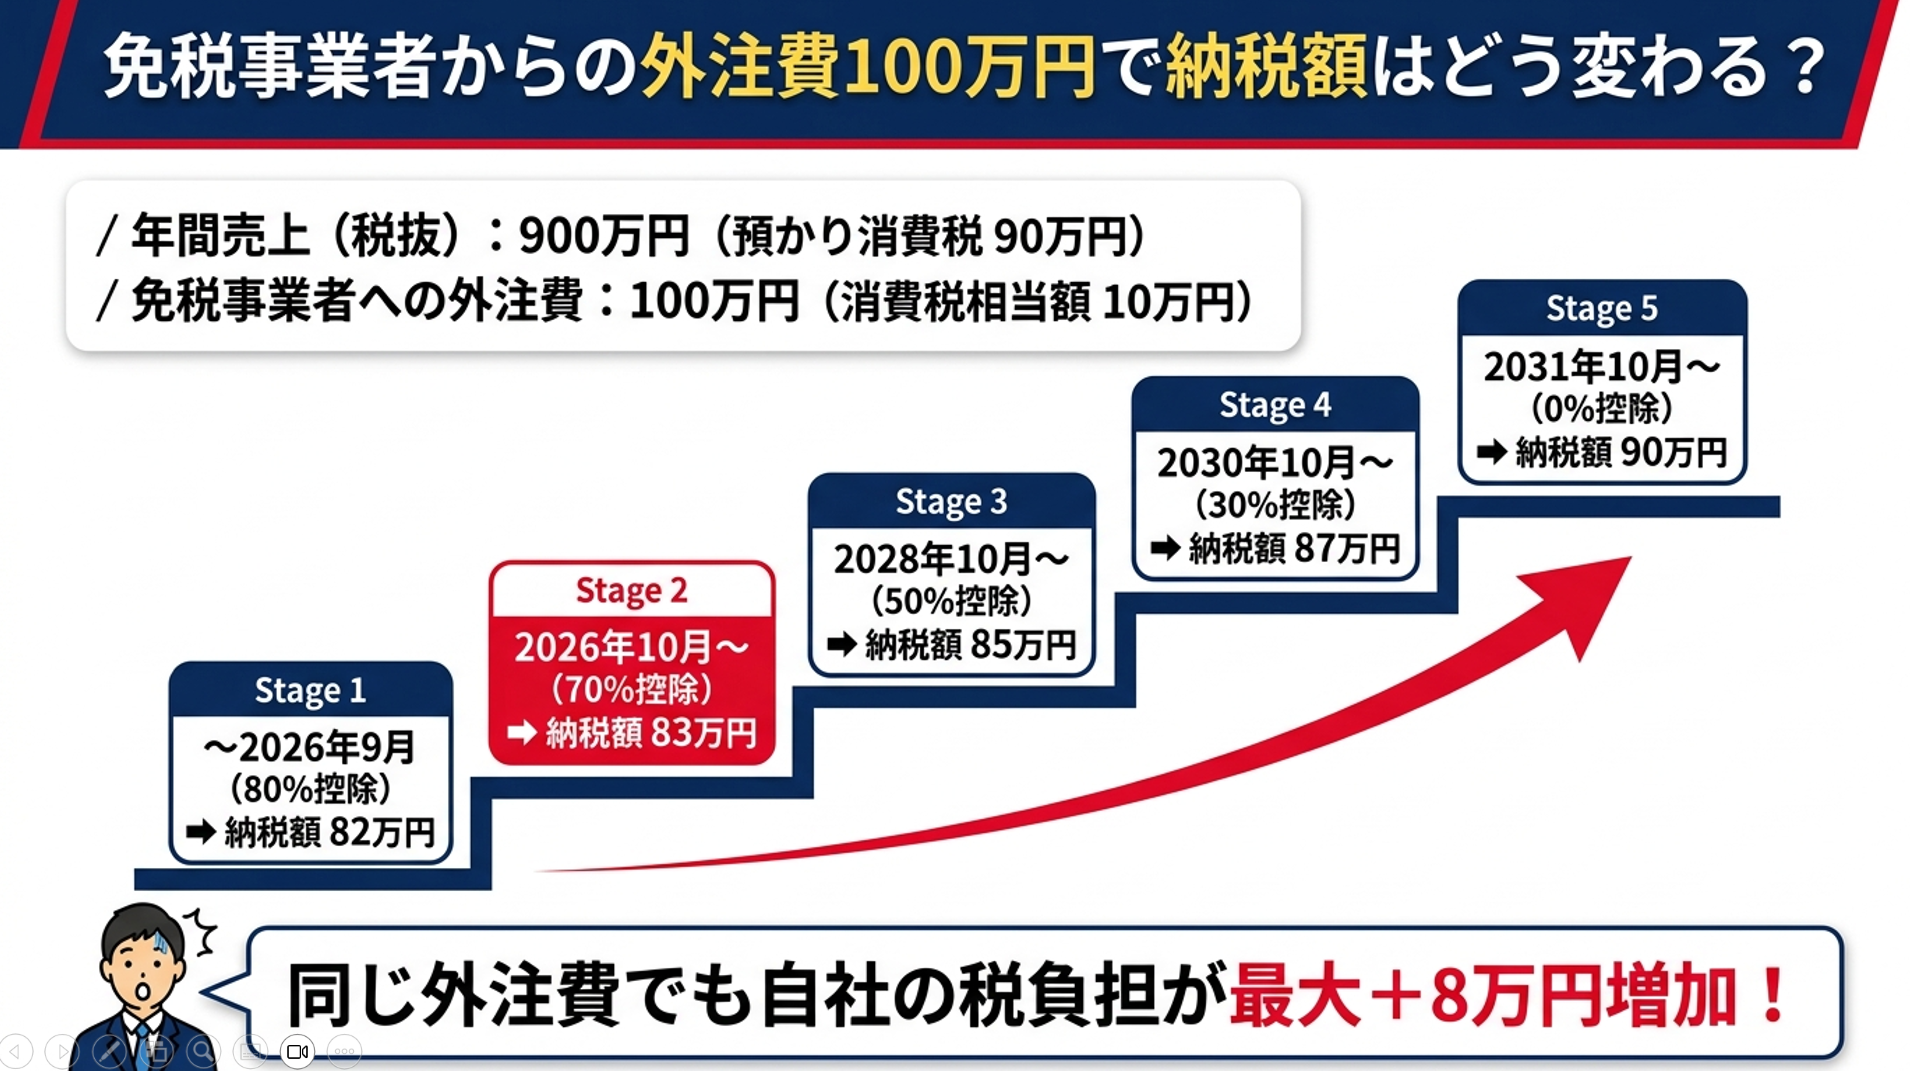
法人の2割特例終了に加えて、恐るべしもうひとつの増税要素が「免税事業者からの仕入れ税額控除」の縮小!
インボイスを発行していない免税事業者(外注先や取引先)に支払った消費税について、これまでは支払った消費税の「80%」を経費側の消費税として差し引くことができていました。
しかし、10月以降の取引からはこれが「70%」に引き下げられます(今後はさらに50%→30%→0%と段階的に縮小予定)。
差し引ける消費税が減るため、免税事業者との取引が多い企業ほど、自動的に納税負担が増えることになります。
2割特例が終わった後の最も現実的な対抗策が、「簡易課税(かんいかぜい)」の活用です。
簡易課税とは?
実際の経費の消費税を細かく計算する代わりに、業種ごとに国が定めた割合(みなし仕入率)を使って納税額を簡易計算する仕組みです。
業種によって納税割合が異なる:
売上の消費税に対して納める割合は、卸売業なら10%、小売業なら20%、製造業なら30%、飲食業なら40%、サービス業なら50%など、業種ごとに決まっています。
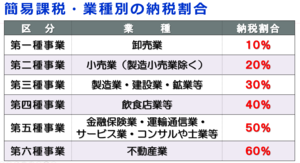
どちらが有利か計算する:
人件費など「消費税がかからない経費」が多い業種(システム開発や各種サービス業など)は、原則の計算方法よりも簡易課税を選んだ方が納税額を大幅に抑えられるケースが多くあります。
本来、簡易課税を適用したい場合は「事業年度が始まる前」に税務署へ届出書を提出しなければなりません。
しかし、2割特例を適用していた事業者には特別な猶予ルールが用意されています。
特例が終了した翌期の「決算申告期限(事業年度終了から原則2ヶ月以内)」までに届出書を出せば、その年度から簡易課税を適用することが可能です。決算の数字が固まり、「本則課税と簡易課税のどちらが得か」を見極めてから届け出ができるため、忘れずに試算しておきましょう。
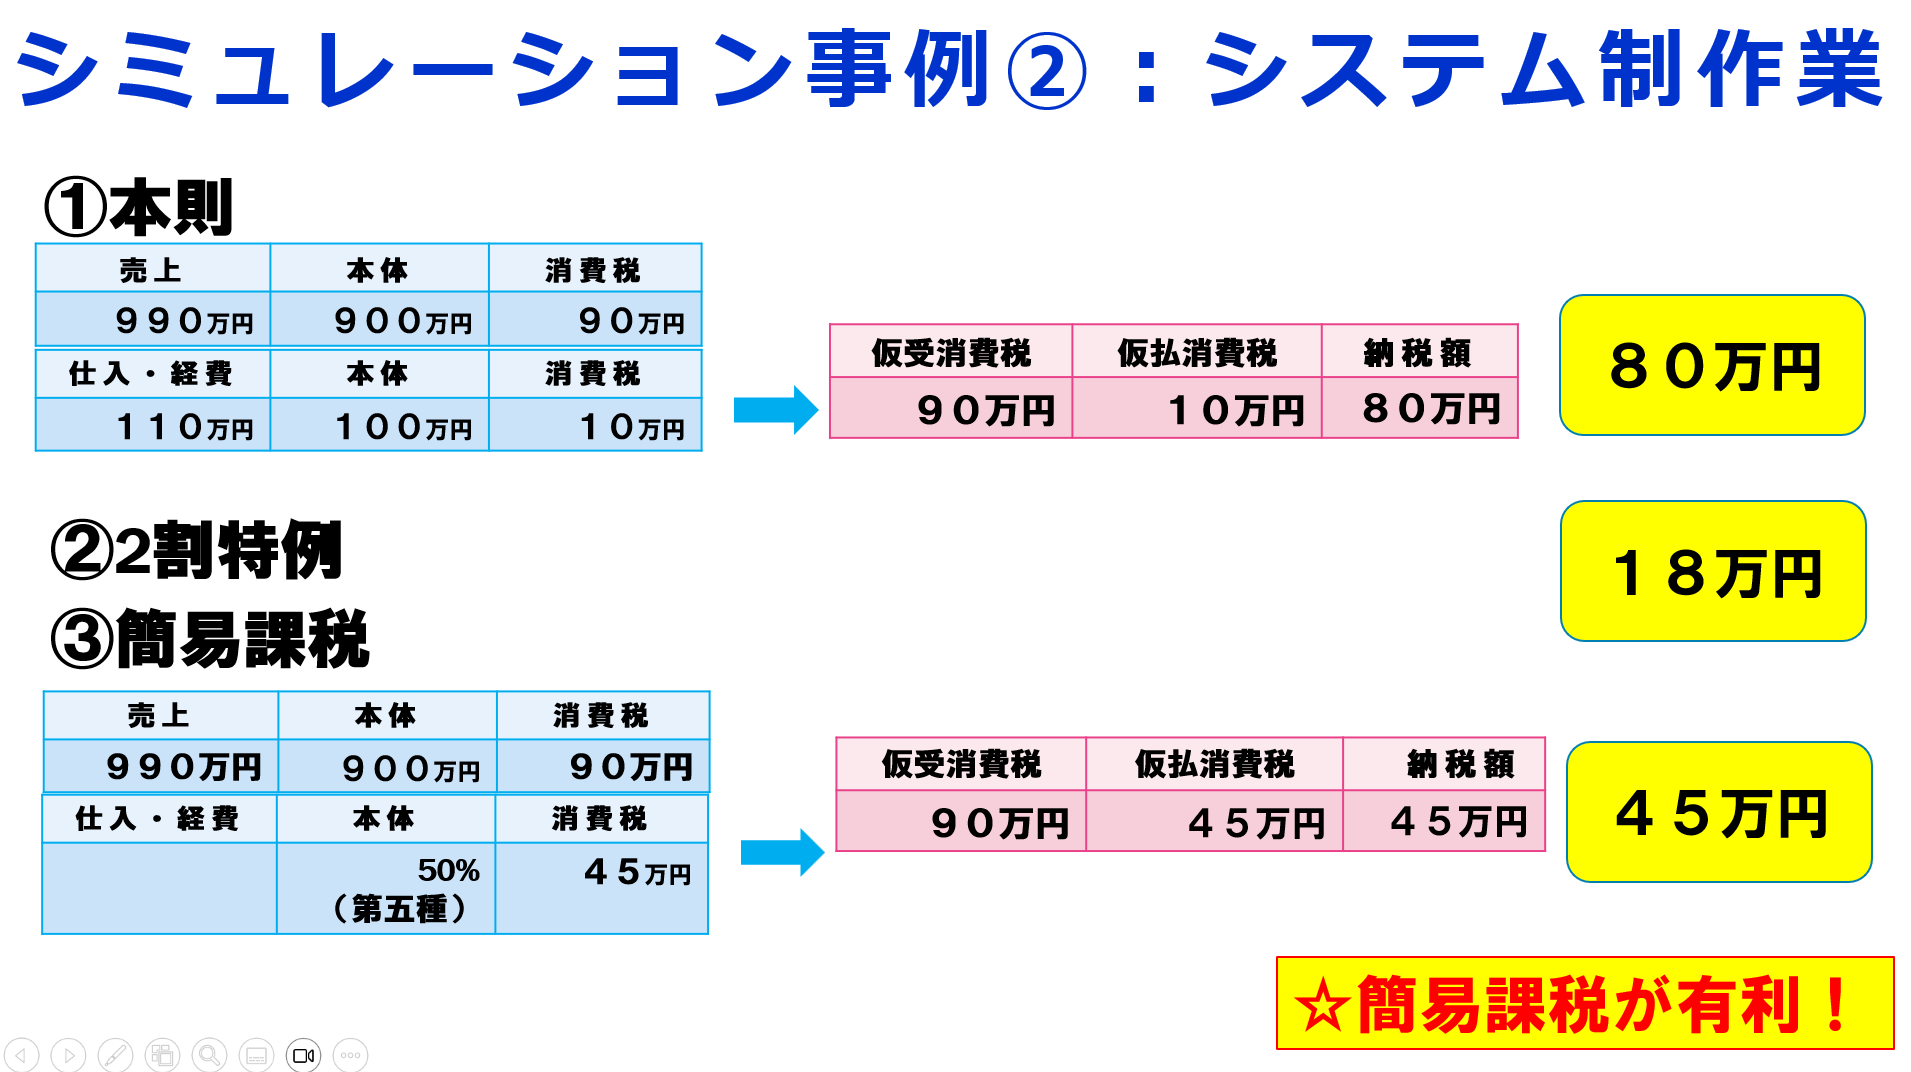
免税事業者の外注先・仕入れ先が多い会社は、早めの現状把握が必要です。
影響額を試算する:
現在取引している免税事業者にいくら支払っているかを確認し、控除率が70%に下がることでどれくらい負担が増えるかを計算します。
一方的な取引停止や値下げ要求はNG:
免税事業者であることを理由に一方的に取引を切ったり、急な買いたたきを行ったりすることは下請法などに抵触するリスクがあります。
相手へのインボイス取得提案:
相手が個人事業主であれば「3割特例」が使えるため、インボイスを取得しても相手側の税負担が極端に重くならないケースがあります。「制度上の特例もあるので登録を検討してもらえないか」と前向きに相談してみるのもひとつの手です。
「2割特例の終了」と「仕入れ控除70%への引き下げ」により、多くの中小法人が事前の準備なしでは大幅な増税に直面します。
自社の決算期と消費税の納税額を早急にシミュレーションし、簡易課税の選択や取引先との調整など、今できる対策を着実に進めておきましょう。
▼ 詳しい解説や具体的な税額シミュレーションの事例は、ぜひ下記動画をチェックしてみてください!
動画タイトル:
まさか法人は対象外...?インボイス2割特例ついに終了!10月から消費税が跳ね上がる中小企業が今すぐ打つべき手
視聴はこちら:
今回は、節税や社会保険料対策として大人気の「マイクロ法人」に隠された、恐ろしい落とし穴について解説します。
「社会保険料をギリギリまで下げたいから、役員報酬は月5万〜6万円くらいに設定しよう!」
そう考えているフリーランスや個人事業主の方は多いのではないでしょうか?しかし、ここに会社を崩壊させかねない致命的な罠が潜んでいるのです。
マイクロ法人を設立する最大の目的は、「社会保険料の削減」です。
日本の国民健康保険料は、個人事業の儲け(所得)が大きくなるほど跳ね上がります。そこで、個人事業とは別に小さな会社(法人)を作り、自分をそこの社長(役員)にします。
法人の健康保険料は、会社から支払う「役員報酬の額」で決まるため、役員報酬を社会保険料の最低ライン(月額6万3,000円未満)に抑えることで、社会保険料の負担を劇的に減らすという裏ワザです。
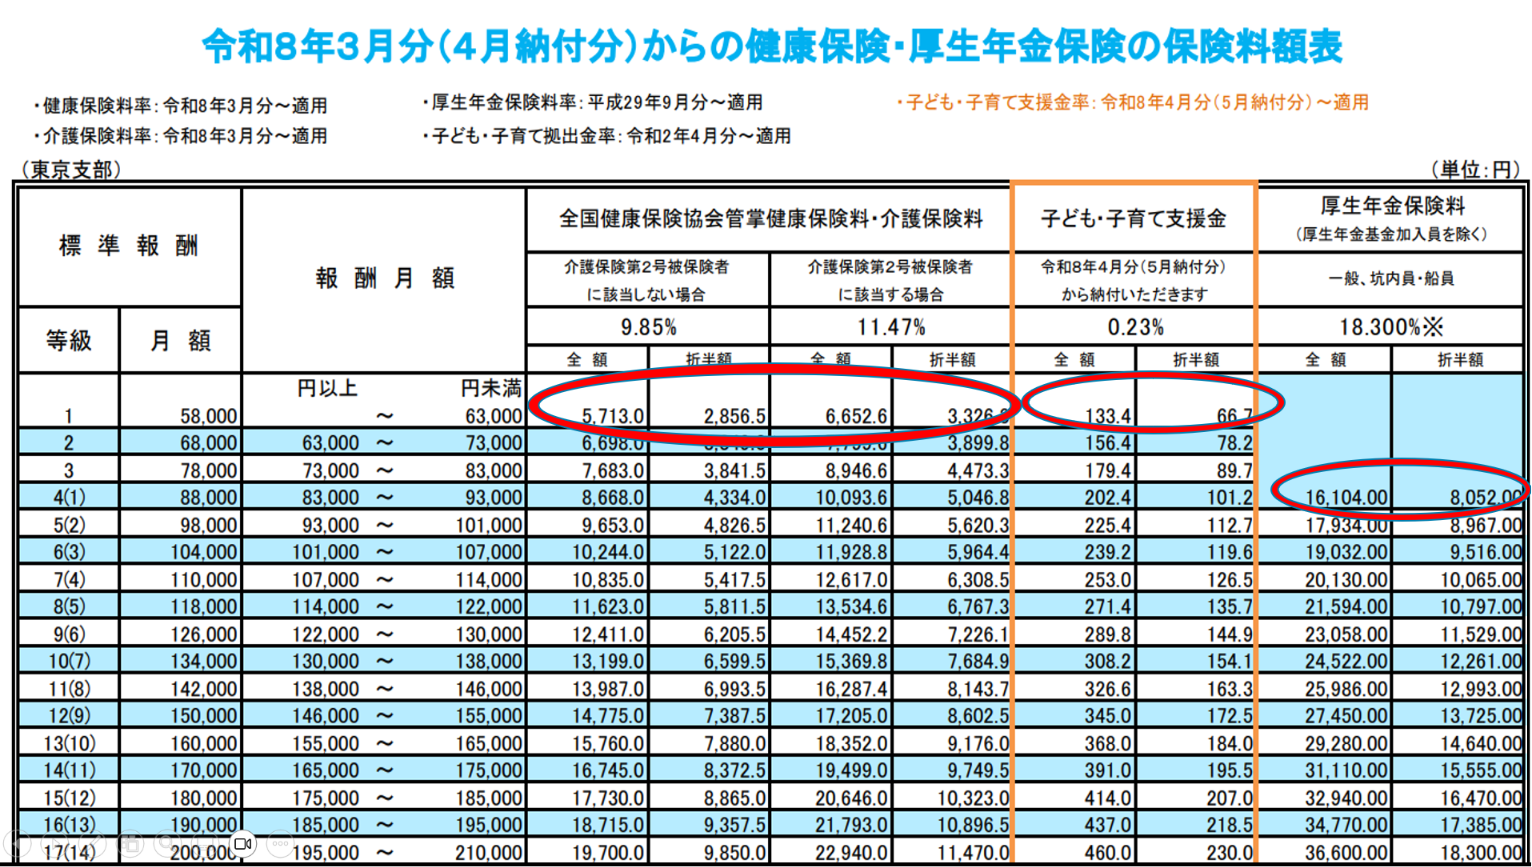
一見、完璧な節税スキームに見えますが、プロの税理士から見ると深刻なデメリットがあります。
最大のデメリット、それが「生活費が足りなくなる問題」です。
役員報酬を月5万円に抑えた場合、手取りはそれ以下。もし個人事業側の収入だけで生活費が賄えなくなったとき、ついつい「会社の口座」から生活費を引き出して使ってしまう人がいます。
ここに大きな勘違いがあります。 「個人事業のときは、仕事用口座からお金を自由に出し入れしても問題なかったから、法人でも大丈夫でしょ?」
これは絶対にNGです! 法人と社長個人は、法律上「まったくの別人格(違う組織)」です。役員報酬や正当な経費以外の理由で、会社から社長にお金を渡すと、帳簿上は「役員貸付金(会社が社長に貸したお金)」になってしまいます。
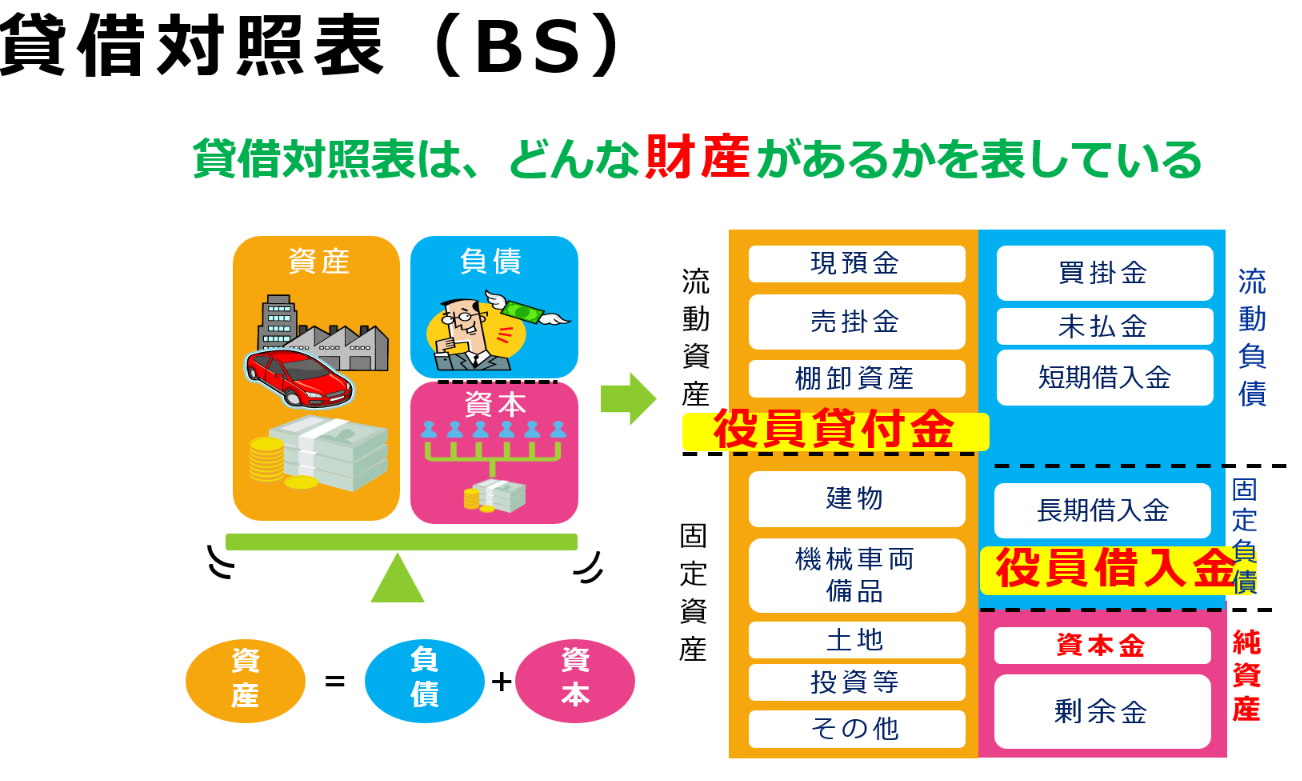
「身内の会社からお金を借りてるだけだし、利息も払わなくていいでしょ」と放置すると、以下の2つの地獄が待っています。
「ボーナス(役員賞与)」とみなされる: ずっと返済せず放置していると、税務署から「これ、返す気ないでしょ?社長へのボーナスだね」とみなされます。役員賞与は原則として経費に落とせない(損金不算入)うえに、社長個人には多額の所得税・住民税がバッチリ課税されるという最悪のダブルパンチを喰らいます。※これに関しては金銭消費貸借契約書をきちんと法人・個人間で締結してリスクヘッジすることをオススメします!
「認定利息」の計上: 会社が個人にお金を貸すのは立派な営利活動です。そのため、実際に利息を取っていなくても、相場の利息を受け取ったものとして、会社に法人税が課税されます。
銀行に決算書を出したとき、多額の「役員貸付金」があると一発で警戒されます。 銀行はこれを「回収できる見込みのない、実体のない架空の資産」とみなします。その結果、会社の資産価値(自己資本)から差し引いて評価されるため、「融資の審査で圧倒的に不利になり、最悪の場合は融資ストップ」になります。
もしすでに貸付金が発生してしまっている、あるいはこれから防ぎたい場合の対策は以下の通りです。
公私混同を絶対にしない: プライベートの支払いを会社のカードや口座で決済するのは厳禁です。
役員報酬は個人事業収入と合わせて「生活できる額」にする: 「月6万3,000円」の枠にとらわれず、まずは自分の毎月の生活費をカバーできる額を役員報酬として設定するのが基本です。
マイクロ法人を卒業する: ビジネスが大きくなり、法人税負担が大きくなりそうな状態になったら、それはマイクロ法人を卒業して、本格的な法人経営へ舵を切るタイミングです。
一度溜まってしまった役員貸付金を一瞬で消す魔法はありません。 個人の財産から会社に返すか、翌期の役員報酬を増やしてそこからコツコツ返済していくという地道な方法(王道)しかないのです。
「社会保険料が安くなるから」という表面的な情報だけでマイクロ法人を作ると、後から手痛いしっぺ返しを食らうリスクがあります。
動画内では、図解(貸借対照表)を使った銀行の評価システムや、逆に社長が会社にお金を貸す「役員借入金」の場合の注意点、将来の「退職金」で大損するリスクについても、さらに深掘りして分かりやすく解説しています。
これから法人化を考えている方や、すでにマイクロ法人を経営していて「帳簿が怪しいかも...」と思った方は、取り返しのつかないことになる前に、ぜひ下記の動画本編をじっくりチェックしてみてください!
▼ 動画の視聴はこちらから!
「うちは売上が小さいから大丈夫」「やましいことは何もない」......そう思っている経営者の皆さん、実は税務調査官が一番狙っているのは、反論する術を持たない『顧問税理士なし』の経営者かもしれません。
今回は、税理士と元国税調査官の視点から語られた、税務調査でやってはいけないNG行動と、自力で乗り切るためのコツをまとめました。
1. 税務調査官が「カモ」だと思うNG行動5選
調査官は、経営者の何気ない言動から「この人は知識がないな」「信用できないな」という点を見抜きます。
①知識ゼロで説明ができない
会計知識がないと、調査官の指摘が正しいのか判断できず、言われるがままになってしまいます。最低限、簿記3級程度の知識は持っておくべきです。
②嘘をつきまくる
嘘は必ずバレます。一度信用を失うと、銀行調査など徹底的に裏取りをされ、最悪の場合「重加算税」という重いペナルティが課されます。
③余計なことを喋りすぎる
「ゴルフが趣味」「飲み会が好き」といった雑談から、プライベート費用の混入を疑われます。調査官は「相手に7割喋らせる」プロだということを忘れてはいけません。
④領収書や請求書を紛失している
証拠がないと、たとえ事実であっても経費として認められません。特に消費税の計算において大きな痛手となります。
⑤無駄に喧嘩を売る
税務調査は「正解」を探す場ではなく、納得感のある「落とし所(着地点)」を探す場です。感情的に対立すると、調査官も意固地になり、調査が長引く原因になります。
2. 「自力対応」vs「プロに依頼」の違い
※表を参照。
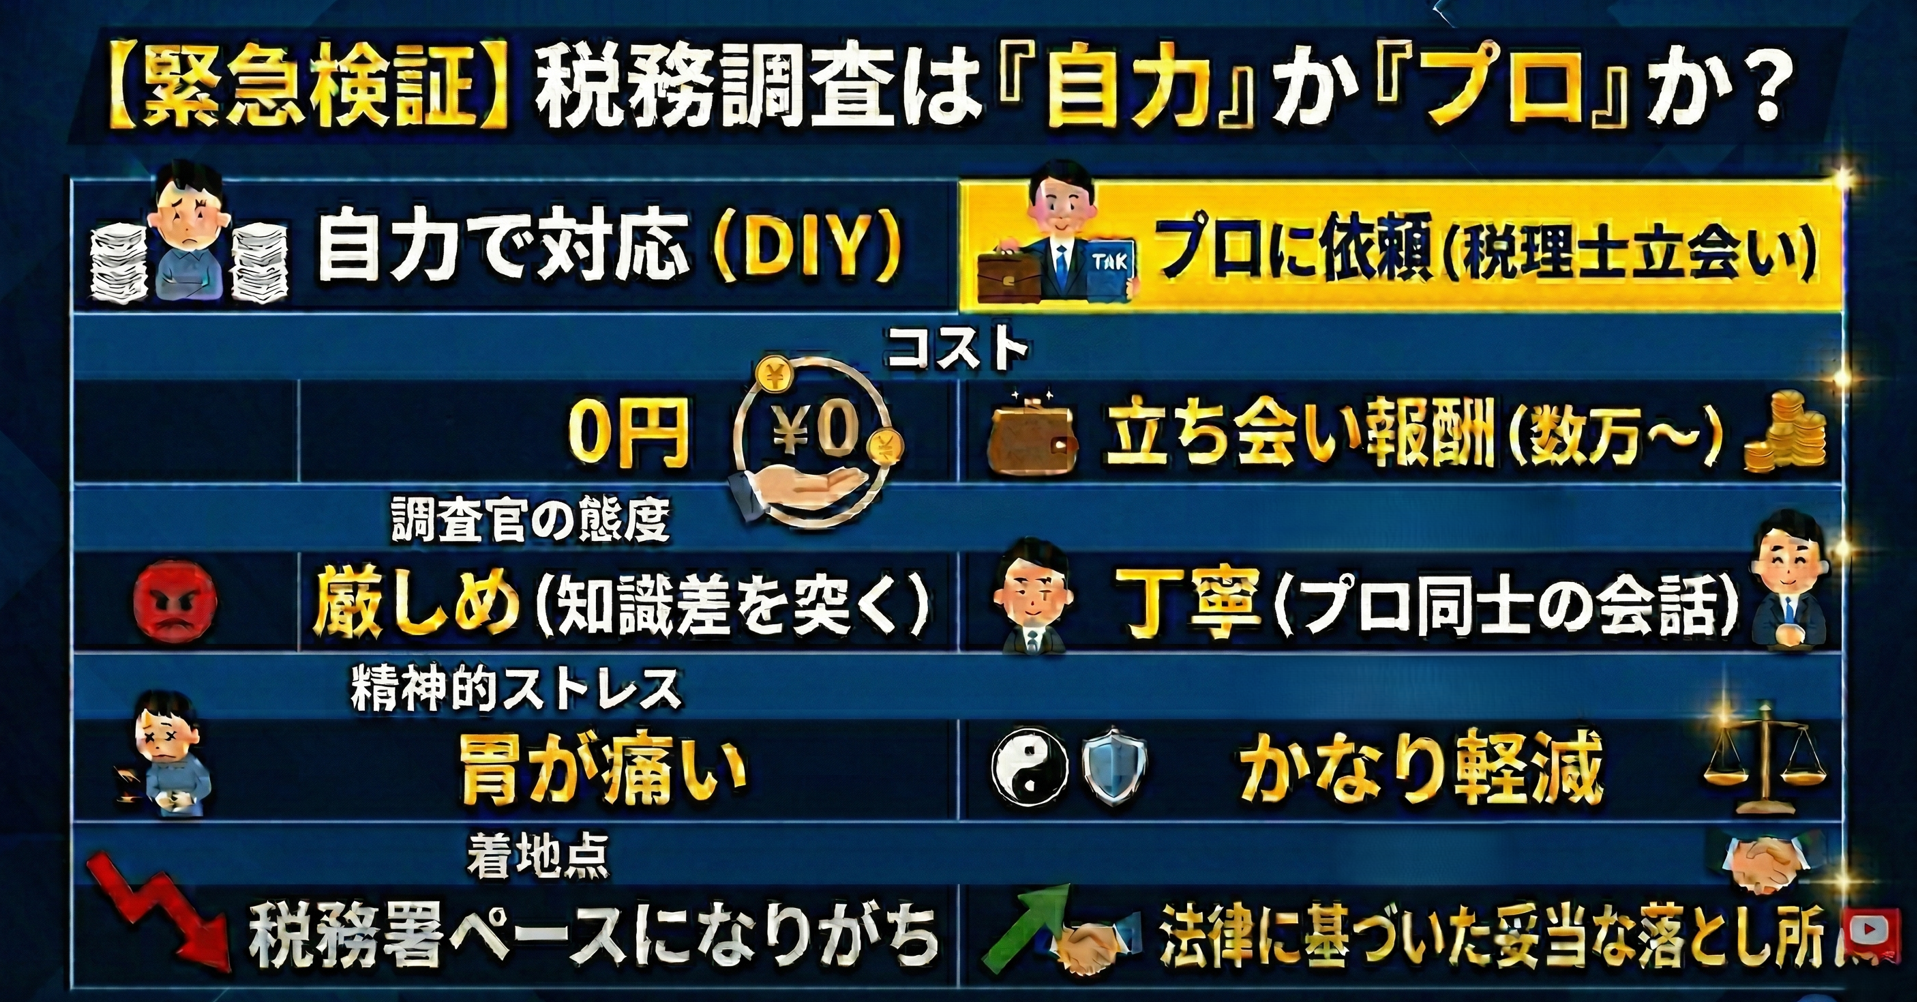
税務調査官からすれば、「調査官にとって一番ありがたいのは、早く終わらせてくれること」 税理士が間に入って適切な「落とし所」を提案してくれる方が、調査官にとってもスムーズで歓迎される側面があるのです。
3. 顧問なしで調査を突破するための「生存戦略」
どうしても一人で立ち向かわなければならない場合、以下のポイントを徹底しましょう。
①「事実」のメモを徹底する
「誰と、何の目的で」というメモを領収書に残しておくことが、最大の理論武装になります。
②即答せず、あえて「聞く」
分からないことを適当に答えてはいけません。「確認して後日回答します」とするか、あえて「どう処理するのが正しいんですか?」と教えてもらう姿勢も有効です。
③「法人事業概況説明書」を細かく書く
申告時に、なぜ業績が変動したのか等の情報を事前に開示しておくことで、調査官が「あ、この理由は分かっているから調査に行かなくていいな」と判断し、調査自体を回避できる可能性があります。
④スポット対応の税理士を探す
月額の顧問料が負担な場合は、調査の時だけ依頼できる「スポット対応」の税理士(特に国税OBなど)を頼るのも賢い選択です。
まとめ
税務調査はテストではありません。普段から真面目に申告し、領収書を整理しておく。そして調査当日は「誠実かつ、余計なことは言わない」というスタンスが、自力突破の鍵となります。
不安な方は、今のうちからクラウド会計ソフト等を活用して、証拠を自動で残す仕組みを作っておくのが一番の近道かもしれませんね。
※詳細は下記動画をご参考下さい!
自営業やフリーランスの方にとって、老後資金の準備と確定申告の節税対策は永遠のテーマです。
メディア等で「2026年12月分から国民年金基金・iDeCoの掛金上限が引き上げられる」と話題になっていますが、「12月に枠が増えてから申し込めばいいや」と考えていると、今年の確定申告で大きな手取りを失う罠に陥ってしまいます。
なぜ「今秋」動かなければならないのか、そして国民年金基金とiDeCoをどう組み合わせるべきなのか、ポイントを分かりやすく解説します。
多くの人が見落としがちなのが、国民年金基金の「書類審査のタイムラグ」と「口座振替時期のズレ」です。
掛金の支払いは原則「2ヶ月後」
国民年金基金の掛金は、例えば10月分なら12月に引き落とされます。12月に慌てて申し込んでも、口座振替が翌年になるため、今年の確定申告の控除枠には一切間に合いません。
年内控除のデッドラインは10月中旬
今年分の控除に滑り込ませるには、遅くとも10月中旬までの加入手続きが必須となります。
裏ワザ「前納制度」で半年分を一括控除
「10月加入だと1か月分しか引けないのでは?」と思われがちですが、翌年3月分までの一括納付(前納)を選択することで、10月〜翌年3月までの半年分(最大40万8,000円)を年内の所得控除に算入できます。
iDeCoや小規模企業共済は「小規模企業共済等掛金控除」ですが、国民年金基金は「社会保険料控除」です。
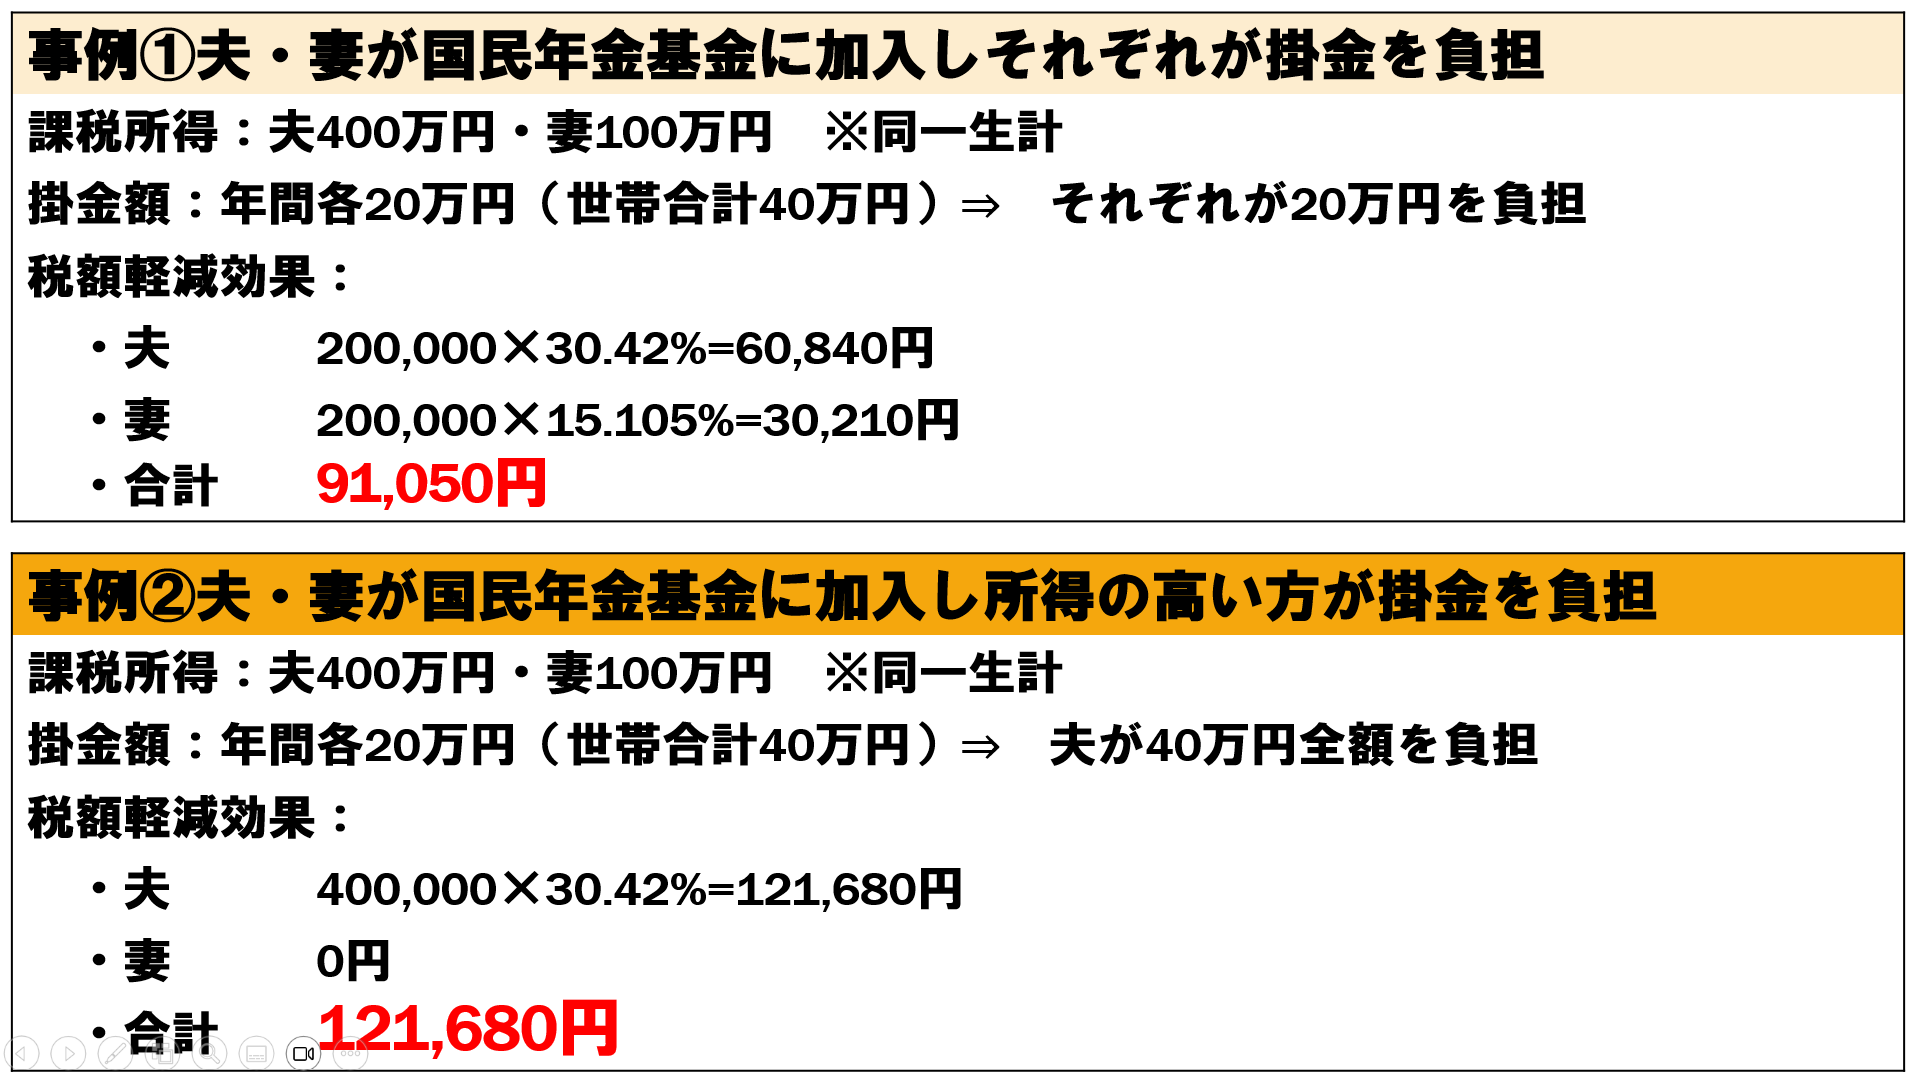
生計を一にする配偶者や子どもの掛金を世帯主が支払った場合、所得の高い側に控除を全額集約できます。累進課税の仕組み上、所得が高い人にまとめることで、世帯全体の手取りを数万円単位で増やすことが可能です。
1口目の基本プランは一生涯受け取れる「終身年金」です。老後最大の不安である「長生きして貯金が底をつくリスク」に対し、90歳でも100歳でも生きている限り受け取れる確実な防具になります。
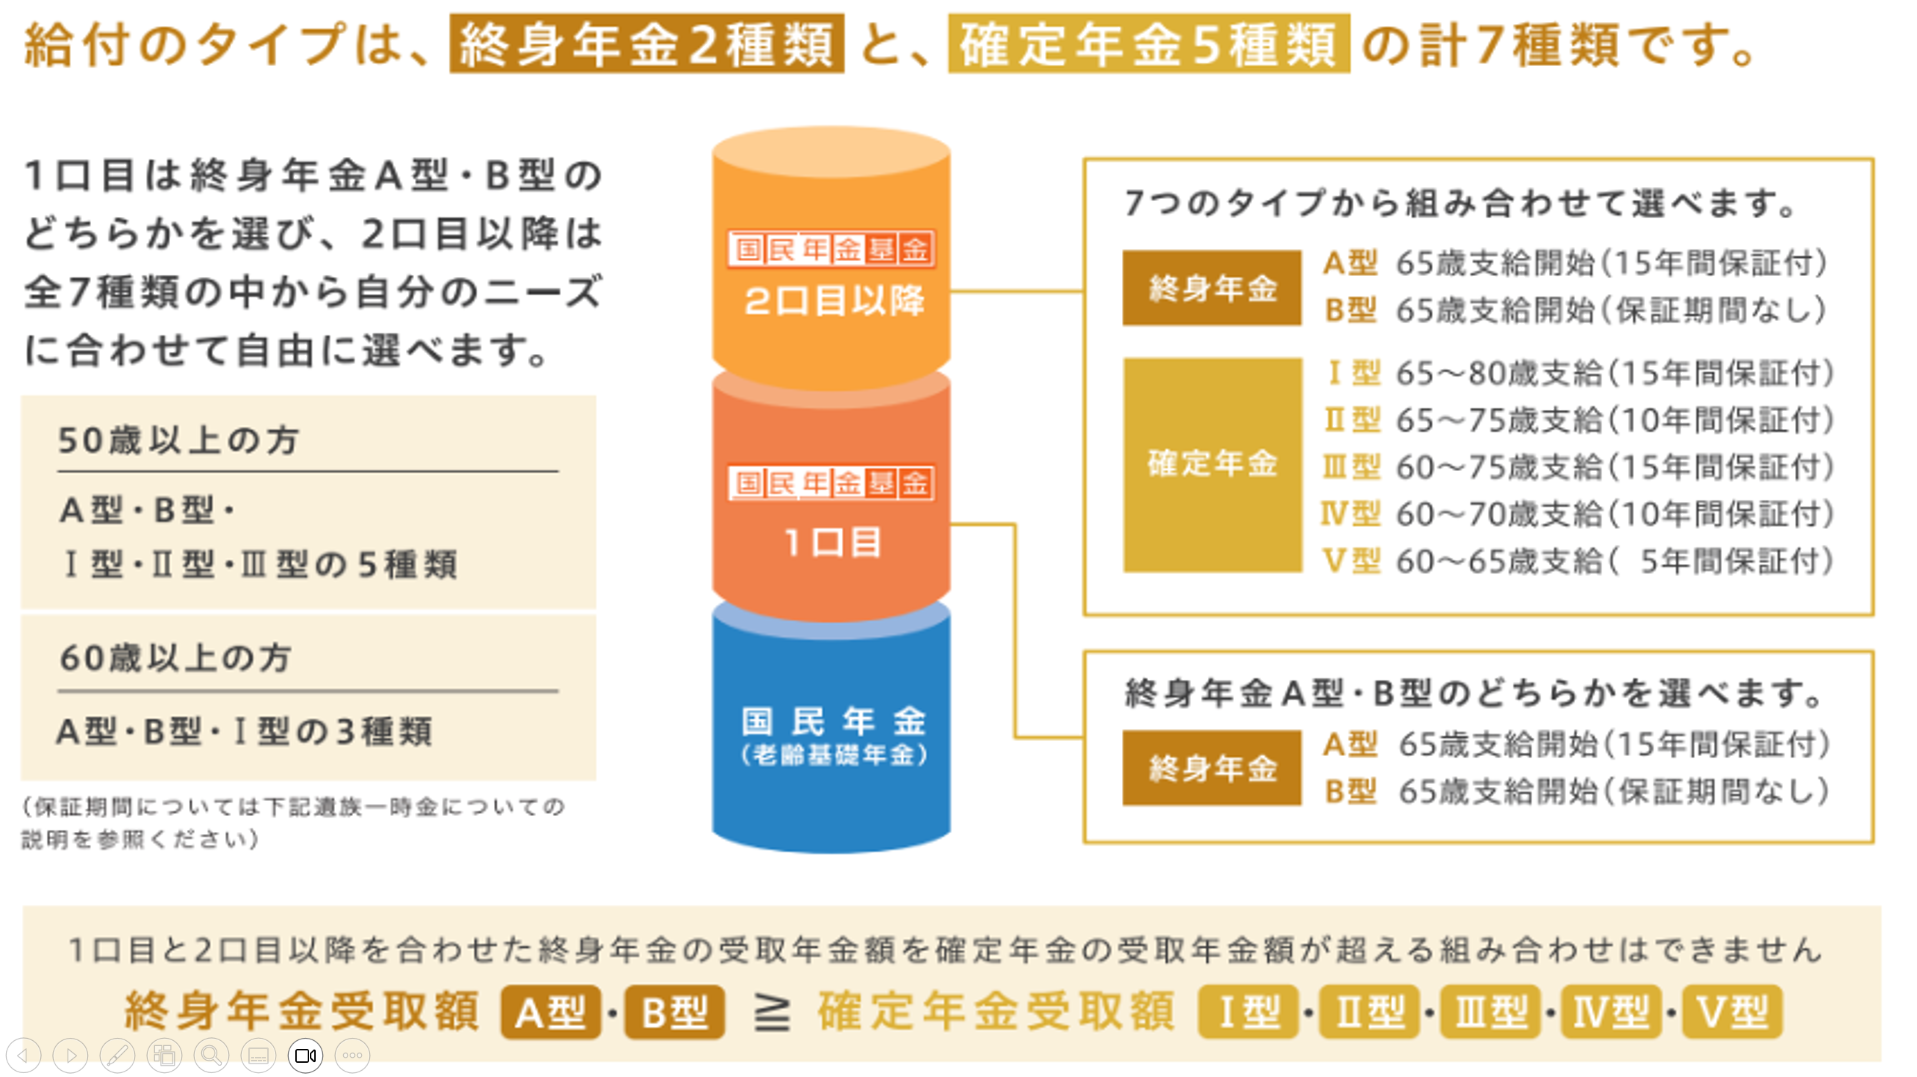
万が一早期に亡くなった場合でも、遺族に一時金が支払われます(B型を除く)。さらにiDeCoの死亡一時金などとは異なり、国民年金基金の遺族一時金は相続税の計算上「完全非課税」という強力な優遇があります。
メリットが大きい反面、以下の制約を理解しておく必要があります。
インフレに弱い:給付額があらかじめ決まっている確定給付型のため、将来的な物価高騰には単体で対抗しにくい。
1口目は中途脱退・解約が不可:2口目以降の口数を減らすことは可能ですが、1口目を途中でやめることは原則できません。
早期死亡時の元本割れリスク:長生きを前提に設計されているため、受給開始直後などに亡くなった場合は元本割れとなるケースがあります。
法人成りすると強制終了:国民年金の第1号被保険者でなくなる(厚生年金に加入する)と、その時点で資格を喪失します。
自営業・フリーランスにとって追い風となる法改正が実施されます。
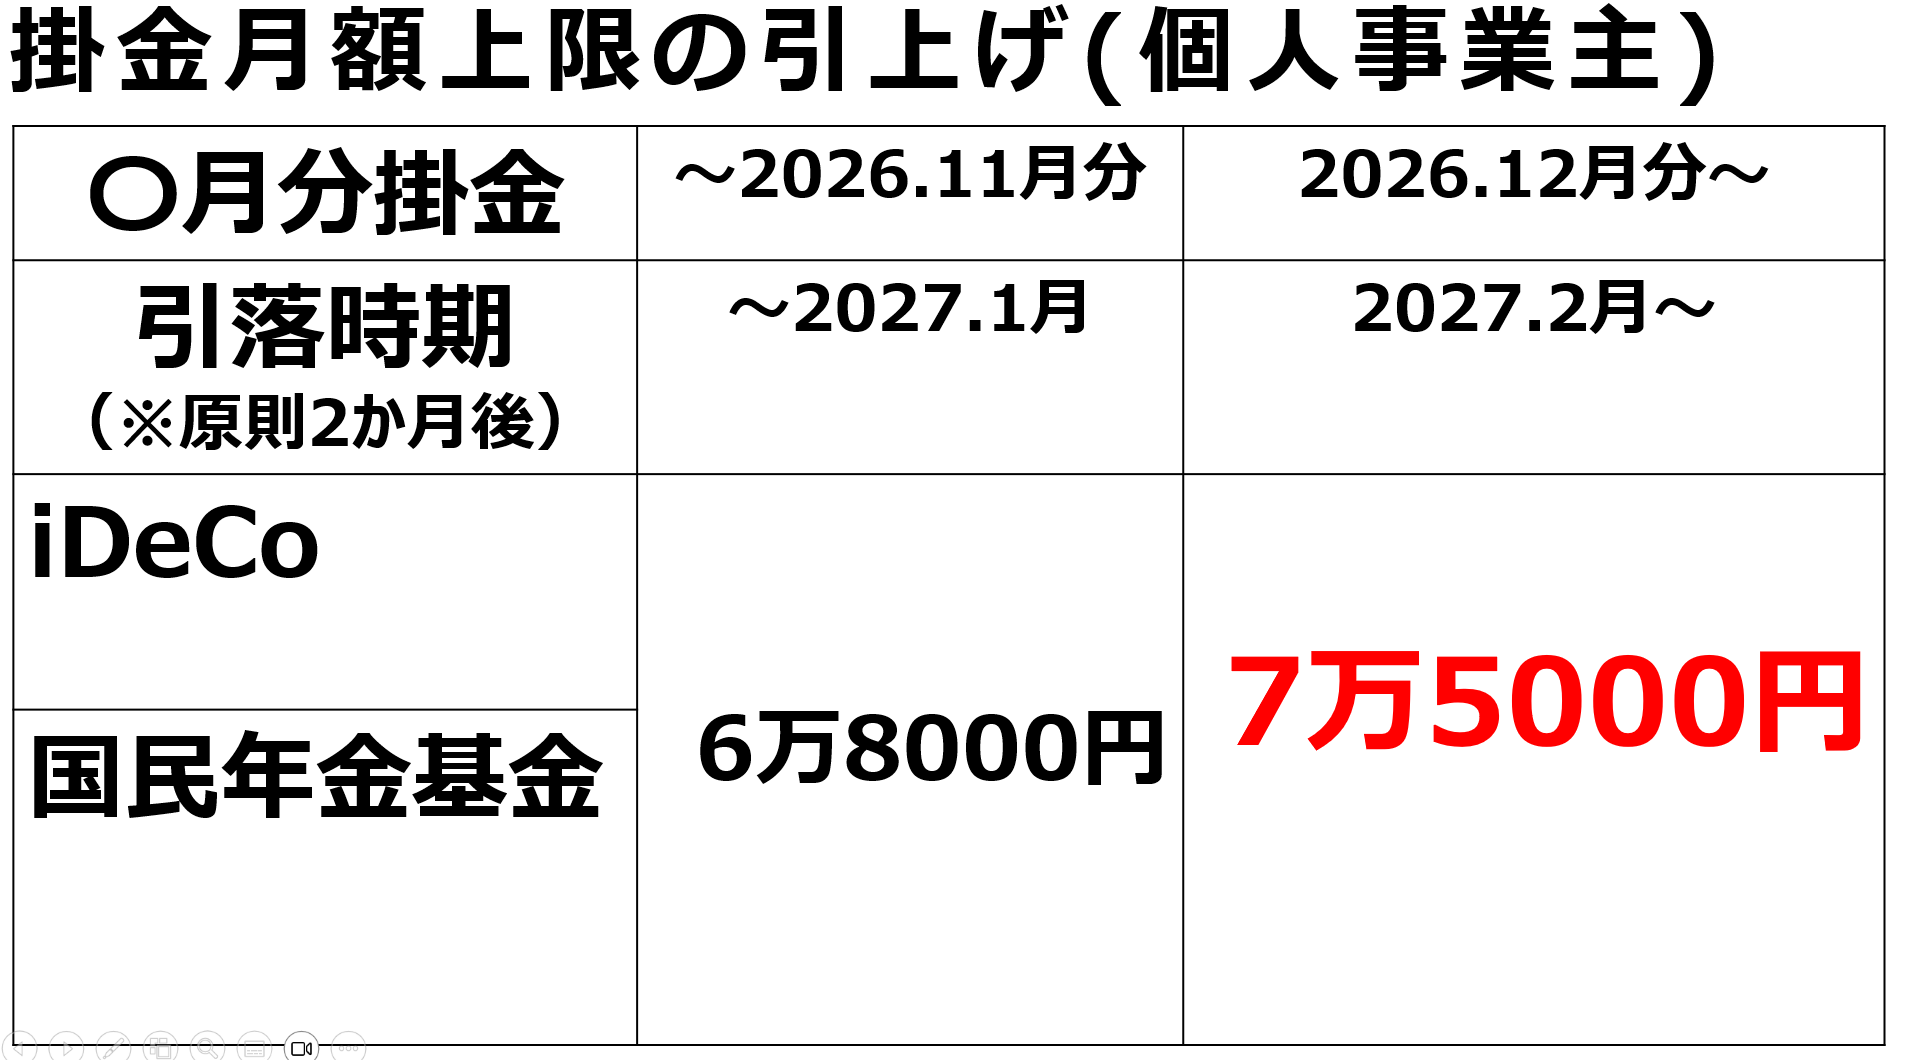
月7,000円の枠拡大により、高所得者ほど年間の節税インパクトがさらに拡大します。
「国民年金基金とiDeCoはどちらか1つしか選べない」と誤解されがちですが、両者は合算上限枠の範囲内で併用(両取り)が可能です。
会社員との年金格差を埋める
会社員は国民年金(1階)に厚生年金(2階)が上乗せされますが、フリーランスは自力で2階部分を作らなければなりません。
守りと攻めのバランス
守り(国民年金基金):元本割れリスクが極めて低く、一生涯給付が約束された「終身年金」で老後の基礎生活費を固める。
攻め(iDeCo):投資信託などを活用し、インフレに負けない資産形成を目指す。
すでにiDeCoを満額(現行6.8万円)運用している方でも、12月からの上限アップ分(7,000円枠)を使って国民年金基金を1口追加するといった使い分けも有効です。
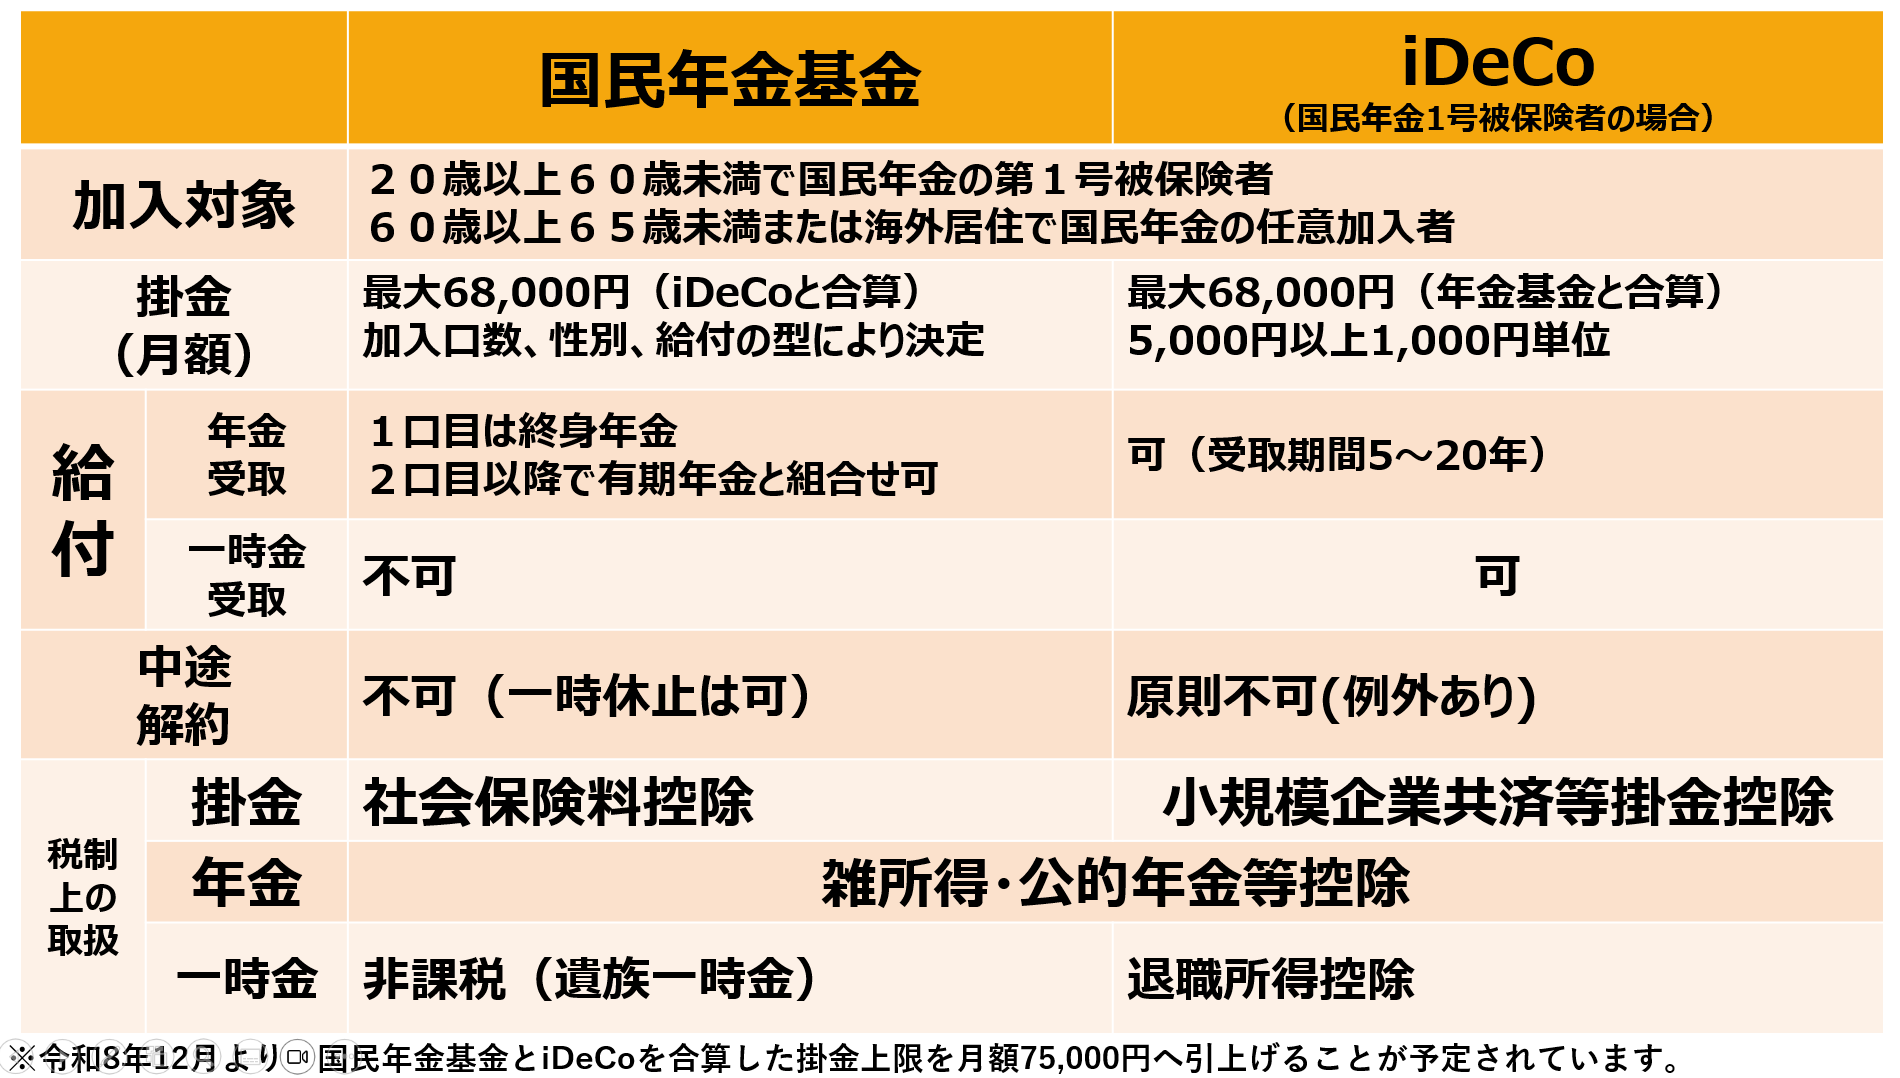
国民年金基金は、国が自営業・フリーランス向けに用意した非常に手厚い公的制度です。今年の確定申告でしっかり手取りを残したい方は、12月を待たずに10月中旬までに資料請求・加入手続きを進めましょう。
実際のシミュレーション数値や各給付型の詳細、手続きの流れについて、税理士の視点からさらに深く解説しています。ぜひ本編動画をチェックしてみてください。
▶ 動画の視聴はこちらから: