

代表税理士・田淵宏明 (近畿税理士会所属:第102780号)
〒530-0012 大阪市北区芝田2丁目2-17 和光ビル2階
TEL:06-6147-6064
〒530-0012 大阪市北区芝田2丁目2-17 和光ビル2階
TEL:06-6147-6064
インボイス制度が始まってから活用されてきた便利な軽減措置「2割特例」。
実は、法人はまもなく完全終了となることをご存じでしょうか?さらに、免税事業者からの仕入れに関するルールも変更され、中小企業にとっては「増税のダブルパンチ」となります。
何も知らずに放置していると、消費税の納税額が倍以上に跳ね上がるリスクもあります。今すぐ知っておくべきポイントと対策をわかりやすく解説します。
「ニュースでインボイスの特例が『3割特例』になって延長されると聞いたから安心」と思っていませんか?実は延長されるのは個人事業主・フリーランス限定です。
法人には延長措置なし:
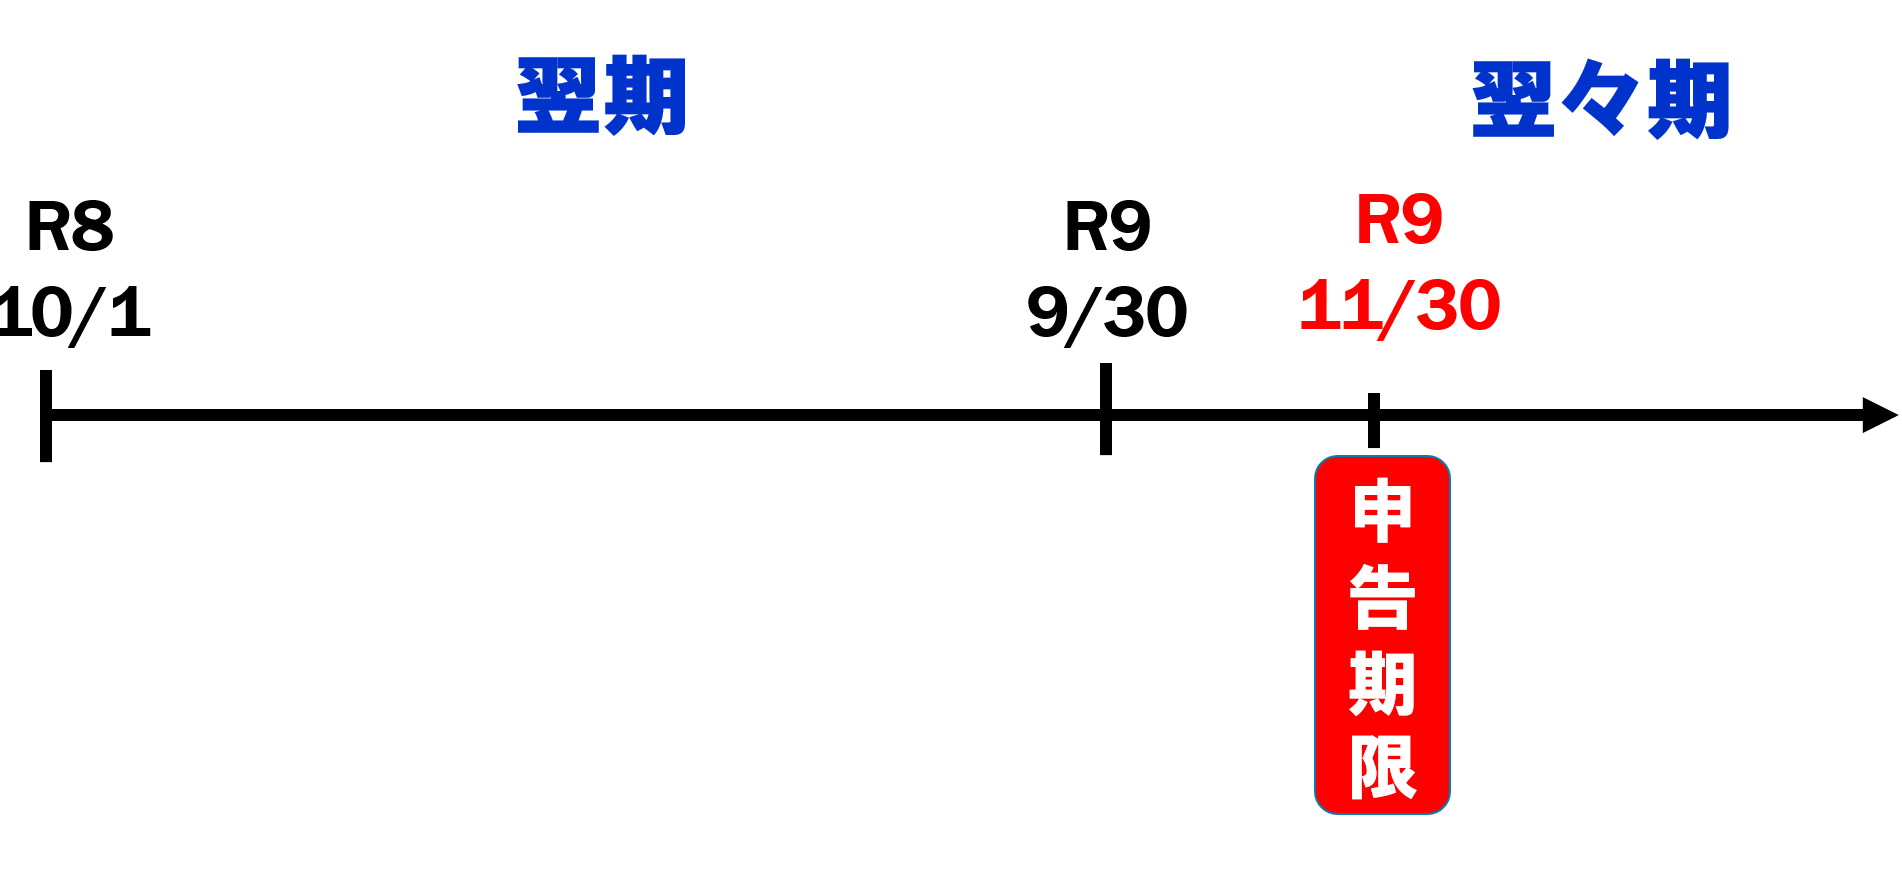
2026年9月末を含む事業年度をもって、法人の2割特例は完全に終了します(2026年10月1日以降にスタートする事業年度からは使えません)。
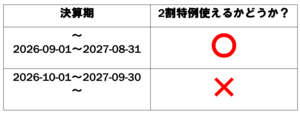
納税額が一気に跳ね上がるリスク:
これまで「預かった消費税の2割だけ納めればよかった」状態から、原則通りの計算(本則課税)に戻るため、業種や経費の状況によっては納税額が数十万円単位以上で跳ね上がる場合もあります。
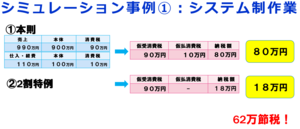
法人の2割特例終了に加えて、恐るべしもうひとつの増税要素が「免税事業者からの仕入れ税額控除」の縮小!
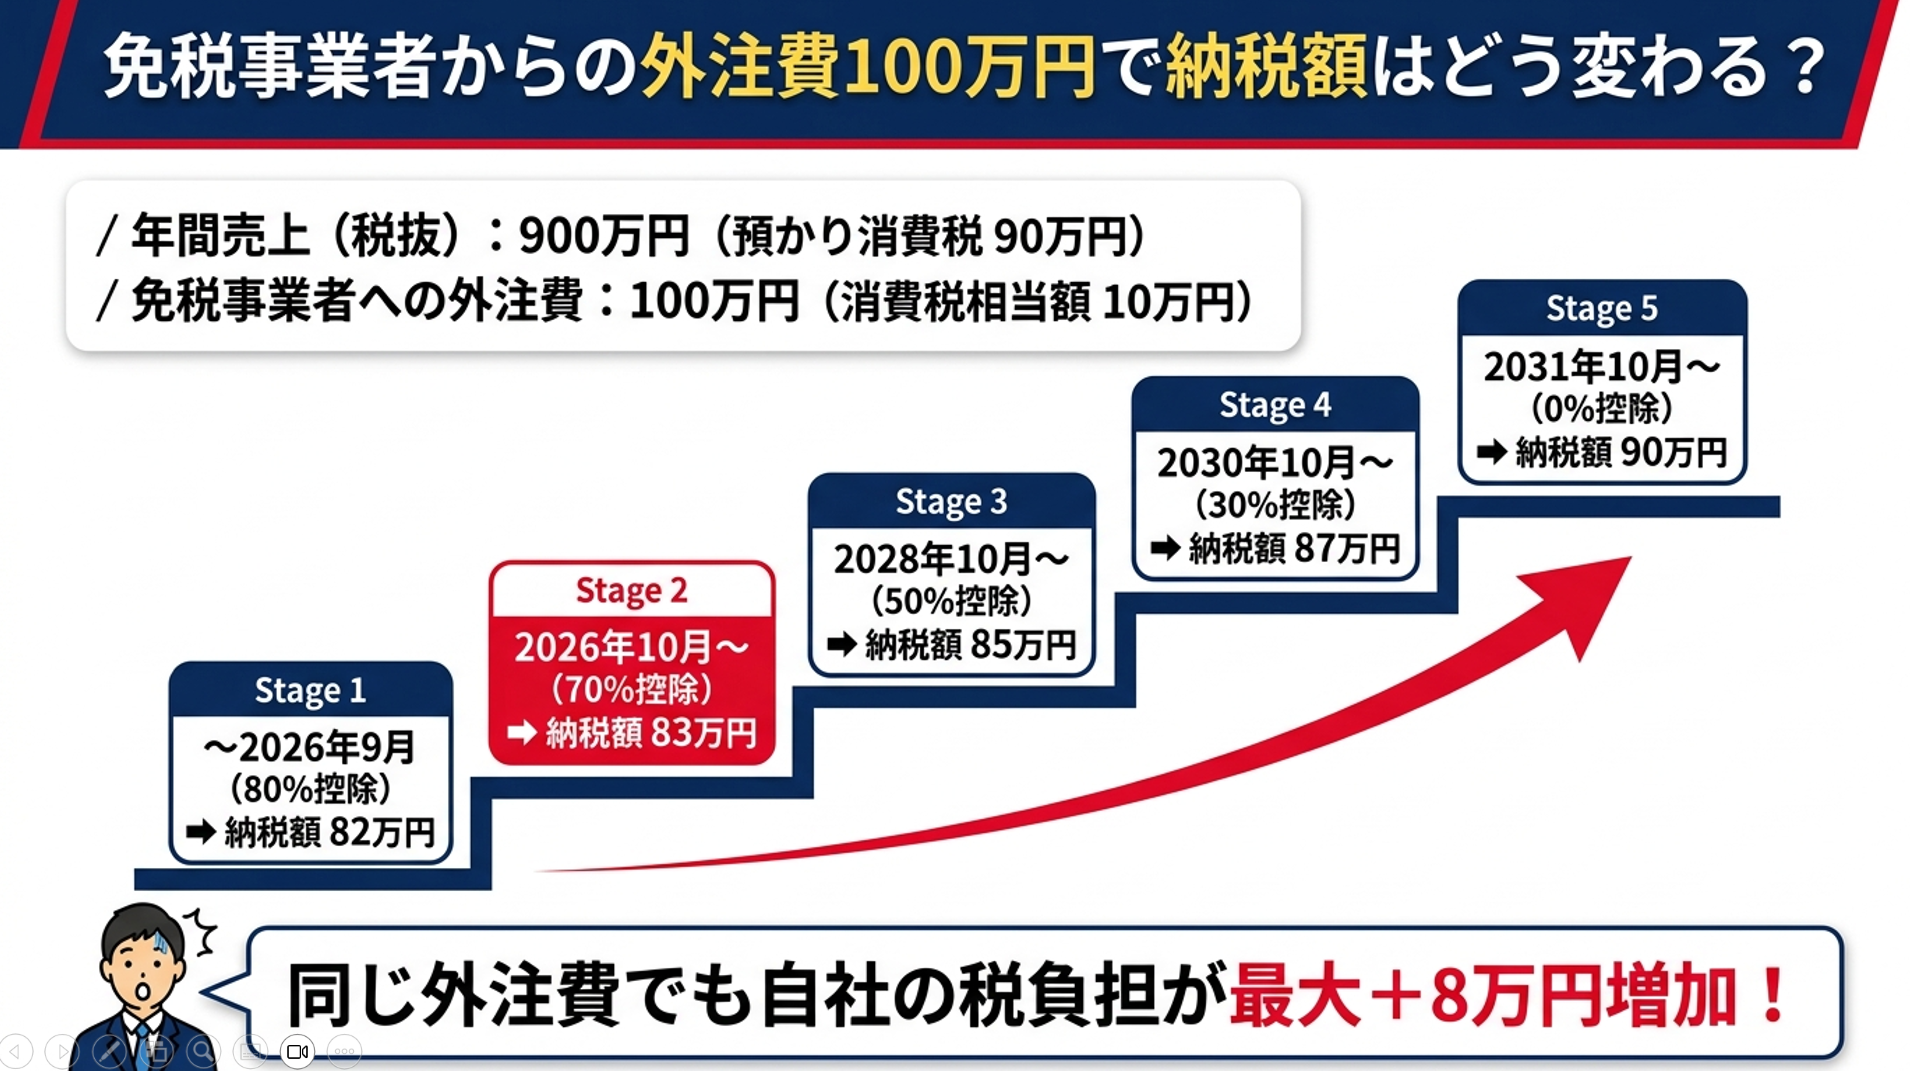
インボイスを発行していない免税事業者(外注先や取引先)に支払った消費税について、これまでは支払った消費税の「80%」を経費側の消費税として差し引くことができていました。
しかし、10月以降の取引からはこれが「70%」に引き下げられます(今後はさらに50%→30%→0%と段階的に縮小予定)。
差し引ける消費税が減るため、免税事業者との取引が多い企業ほど、自動的に納税負担が増えることになります。
2割特例が終わった後の最も現実的な対抗策が、「簡易課税(かんいかぜい)」の活用です。
簡易課税とは?
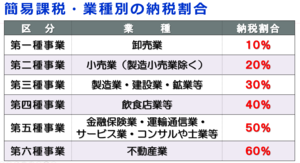
実際の経費の消費税を細かく計算する代わりに、業種ごとに国が定めた割合(みなし仕入率)を使って納税額を簡易計算する仕組みです。
業種によって納税割合が異なる:
売上の消費税に対して納める割合は、卸売業なら10%、小売業なら20%、製造業なら30%、飲食業なら40%、サービス業なら50%など、業種ごとに決まっています。
どちらが有利か計算する:
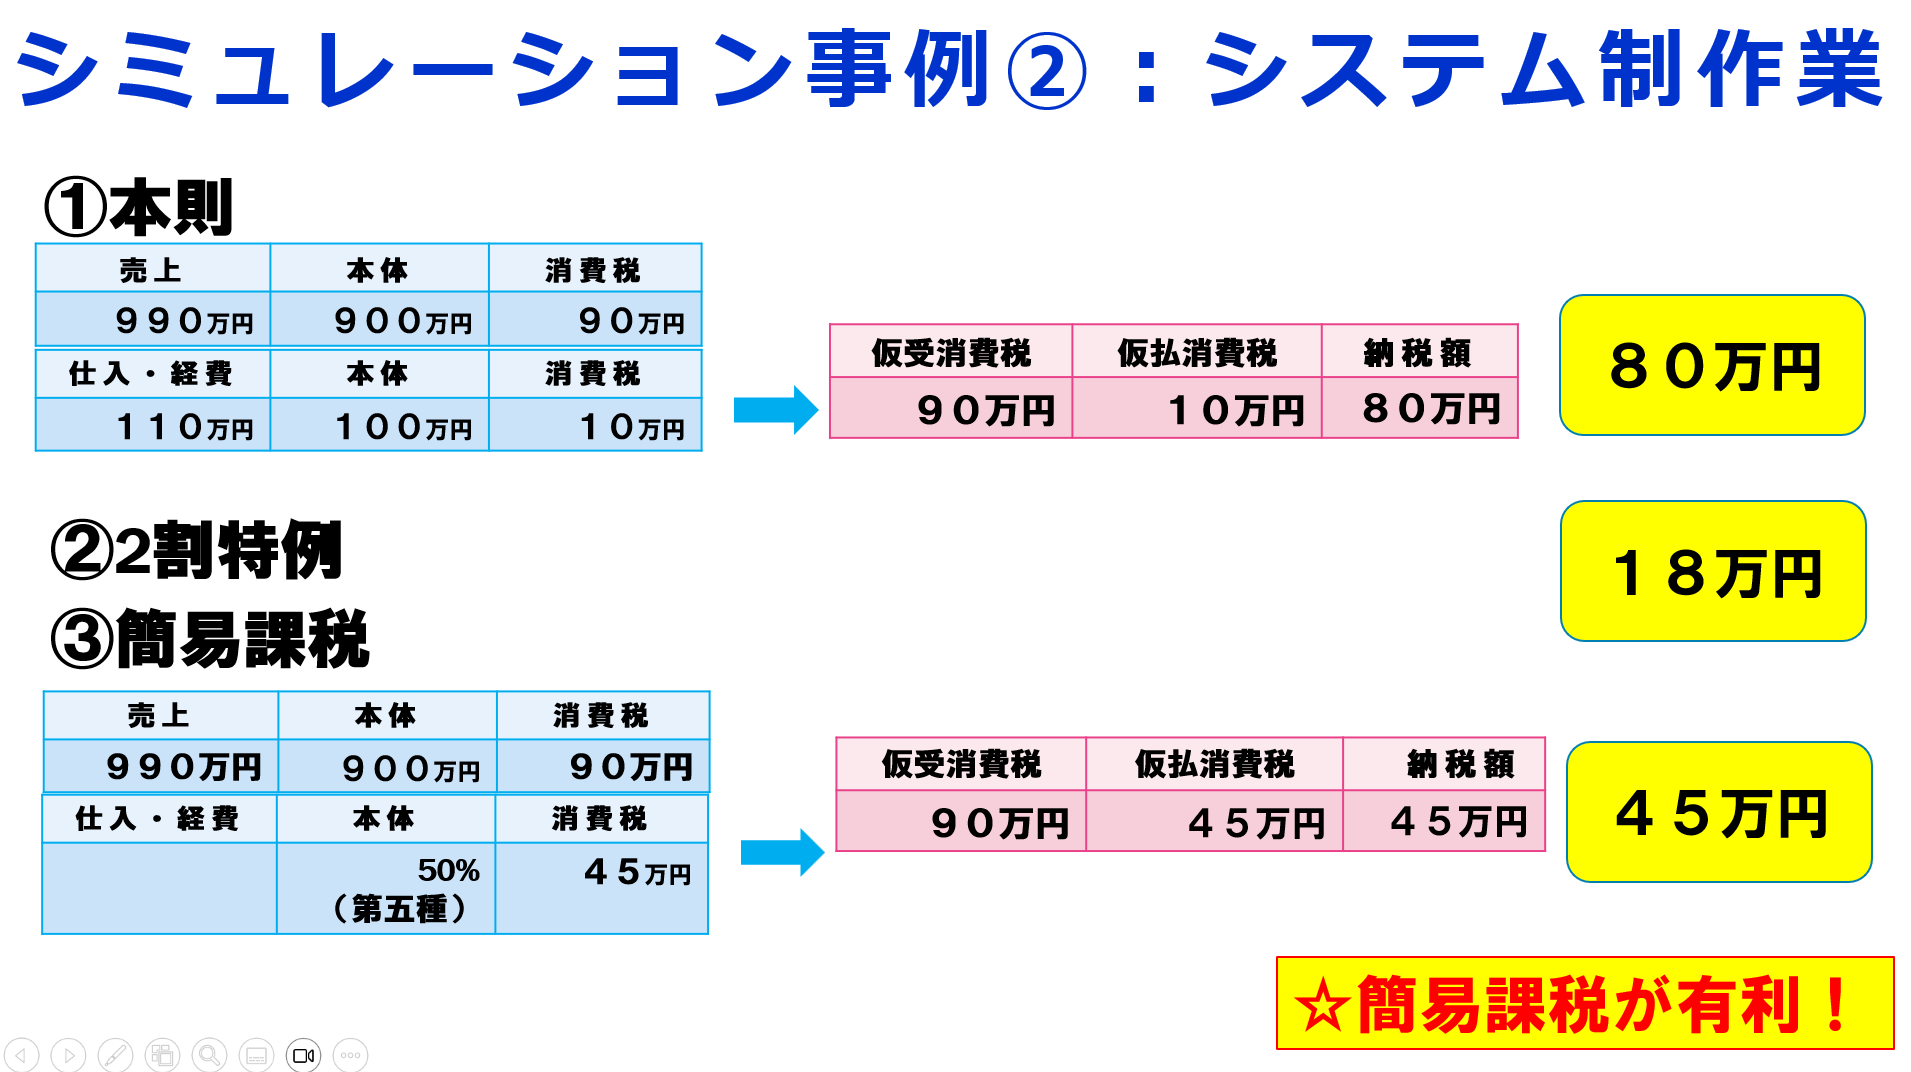
人件費など「消費税がかからない経費」が多い業種(システム開発や各種サービス業など)は、原則の計算方法よりも簡易課税を選んだ方が納税額を大幅に抑えられるケースが多くあります。
本来、簡易課税を適用したい場合は「事業年度が始まる前」に税務署へ届出書を提出しなければなりません。
しかし、2割特例を適用していた事業者には特別な猶予ルールが用意されています。
特例が終了した翌期の「決算申告期限(事業年度終了から原則2ヶ月以内)」までに届出書を出せば、その年度から簡易課税を適用することが可能です。決算の数字が固まり、「本則課税と簡易課税のどちらが得か」を見極めてから届け出ができるため、忘れずに試算しておきましょう。
免税事業者の外注先・仕入れ先が多い会社は、早めの現状把握が必要です。
影響額を試算する:
現在取引している免税事業者にいくら支払っているかを確認し、控除率が70%に下がることでどれくらい負担が増えるかを計算します。
一方的な取引停止や値下げ要求はNG:
免税事業者であることを理由に一方的に取引を切ったり、急な買いたたきを行ったりすることは下請法などに抵触するリスクがあります。
相手へのインボイス取得提案:
相手が個人事業主であれば「3割特例」が使えるため、インボイスを取得しても相手側の税負担が極端に重くならないケースがあります。「制度上の特例もあるので登録を検討してもらえないか」と前向きに相談してみるのもひとつの手です。
「2割特例の終了」と「仕入れ控除70%への引き下げ」により、多くの中小法人が事前の準備なしでは大幅な増税に直面します。
自社の決算期と消費税の納税額を早急にシミュレーションし、簡易課税の選択や取引先との調整など、今できる対策を着実に進めておきましょう。
▼ 詳しい解説や具体的な税額シミュレーションの事例は、ぜひ下記動画をチェックしてみてください!
動画タイトル:
まさか法人は対象外...?インボイス2割特例ついに終了!10月から消費税が跳ね上がる中小企業が今すぐ打つべき手
視聴はこちら: