

代表税理士・田淵宏明 (近畿税理士会所属:第102780号)
〒530-0012 大阪市北区芝田2丁目2-17 和光ビル2階
TEL:06-6147-6064
〒530-0012 大阪市北区芝田2丁目2-17 和光ビル2階
TEL:06-6147-6064
今回は、節税や社会保険料対策として大人気の「マイクロ法人」に隠された、恐ろしい落とし穴について解説します。
「社会保険料をギリギリまで下げたいから、役員報酬は月5万〜6万円くらいに設定しよう!」
そう考えているフリーランスや個人事業主の方は多いのではないでしょうか?しかし、ここに会社を崩壊させかねない致命的な罠が潜んでいるのです。
マイクロ法人を設立する最大の目的は、「社会保険料の削減」です。
日本の国民健康保険料は、個人事業の儲け(所得)が大きくなるほど跳ね上がります。そこで、個人事業とは別に小さな会社(法人)を作り、自分をそこの社長(役員)にします。
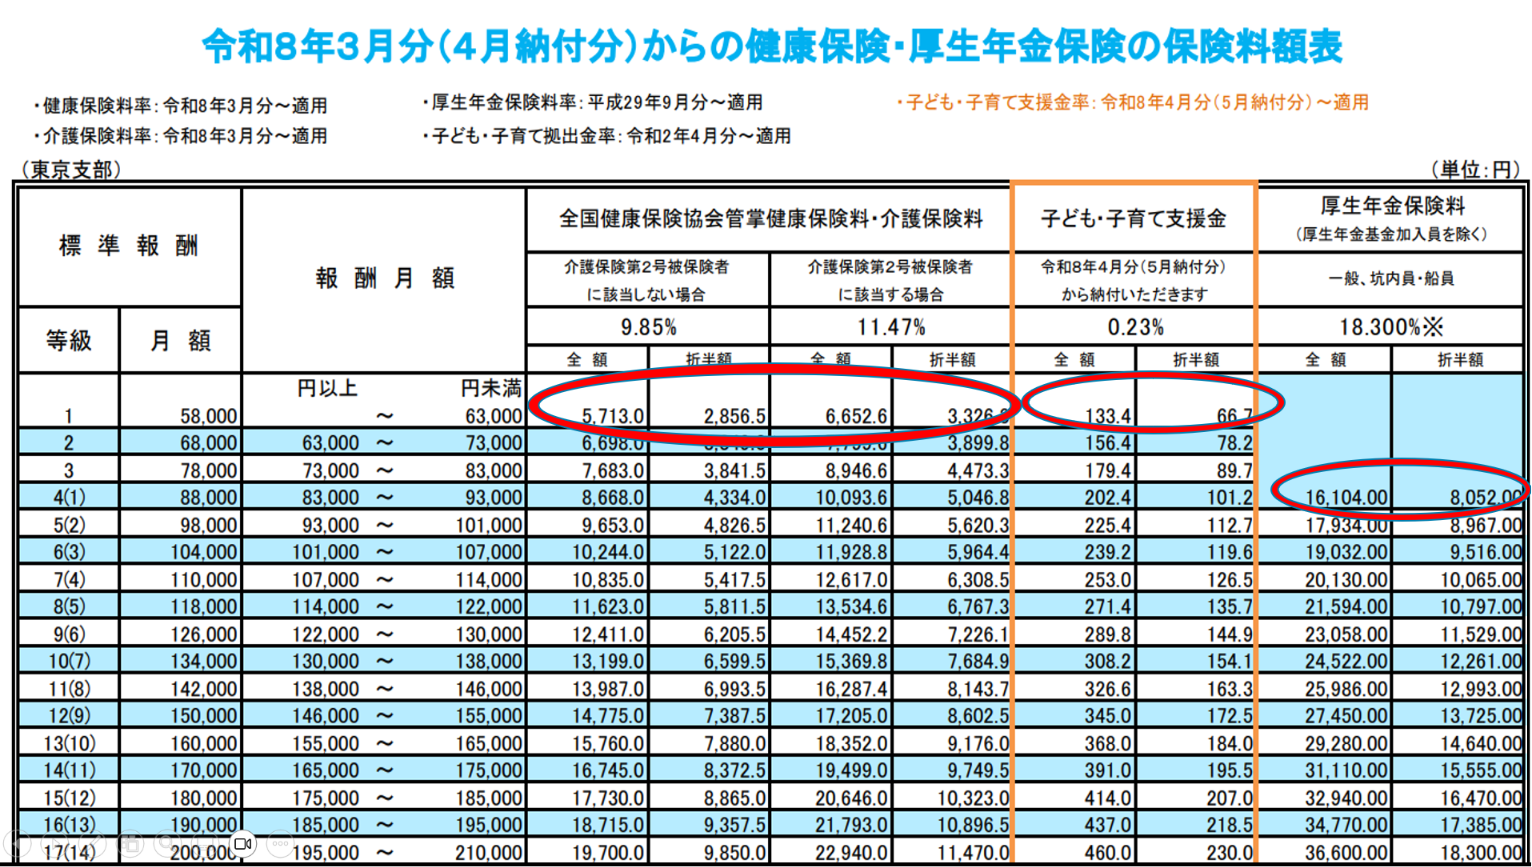
法人の健康保険料は、会社から支払う「役員報酬の額」で決まるため、役員報酬を社会保険料の最低ライン(月額6万3,000円未満)に抑えることで、社会保険料の負担を劇的に減らすという裏ワザです。
一見、完璧な節税スキームに見えますが、プロの税理士から見ると深刻なデメリットがあります。
最大のデメリット、それが「生活費が足りなくなる問題」です。
役員報酬を月5万円に抑えた場合、手取りはそれ以下。もし個人事業側の収入だけで生活費が賄えなくなったとき、ついつい「会社の口座」から生活費を引き出して使ってしまう人がいます。
ここに大きな勘違いがあります。 「個人事業のときは、仕事用口座からお金を自由に出し入れしても問題なかったから、法人でも大丈夫でしょ?」
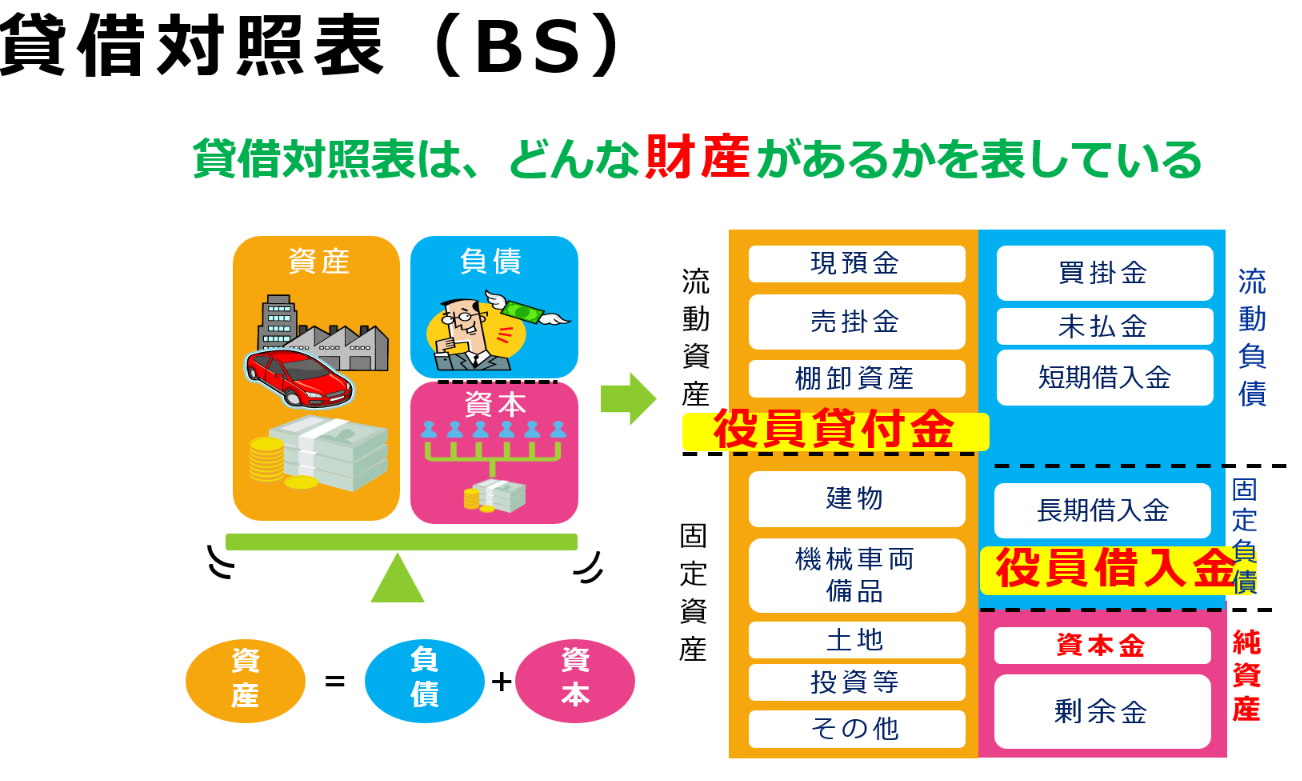
これは絶対にNGです! 法人と社長個人は、法律上「まったくの別人格(違う組織)」です。役員報酬や正当な経費以外の理由で、会社から社長にお金を渡すと、帳簿上は「役員貸付金(会社が社長に貸したお金)」になってしまいます。
「身内の会社からお金を借りてるだけだし、利息も払わなくていいでしょ」と放置すると、以下の2つの地獄が待っています。
「ボーナス(役員賞与)」とみなされる: ずっと返済せず放置していると、税務署から「これ、返す気ないでしょ?社長へのボーナスだね」とみなされます。役員賞与は原則として経費に落とせない(損金不算入)うえに、社長個人には多額の所得税・住民税がバッチリ課税されるという最悪のダブルパンチを喰らいます。※これに関しては金銭消費貸借契約書をきちんと法人・個人間で締結してリスクヘッジすることをオススメします!
「認定利息」の計上: 会社が個人にお金を貸すのは立派な営利活動です。そのため、実際に利息を取っていなくても、相場の利息を受け取ったものとして、会社に法人税が課税されます。
銀行に決算書を出したとき、多額の「役員貸付金」があると一発で警戒されます。 銀行はこれを「回収できる見込みのない、実体のない架空の資産」とみなします。その結果、会社の資産価値(自己資本)から差し引いて評価されるため、「融資の審査で圧倒的に不利になり、最悪の場合は融資ストップ」になります。
もしすでに貸付金が発生してしまっている、あるいはこれから防ぎたい場合の対策は以下の通りです。
公私混同を絶対にしない: プライベートの支払いを会社のカードや口座で決済するのは厳禁です。
役員報酬は個人事業収入と合わせて「生活できる額」にする: 「月6万3,000円」の枠にとらわれず、まずは自分の毎月の生活費をカバーできる額を役員報酬として設定するのが基本です。
マイクロ法人を卒業する: ビジネスが大きくなり、法人税負担が大きくなりそうな状態になったら、それはマイクロ法人を卒業して、本格的な法人経営へ舵を切るタイミングです。
一度溜まってしまった役員貸付金を一瞬で消す魔法はありません。 個人の財産から会社に返すか、翌期の役員報酬を増やしてそこからコツコツ返済していくという地道な方法(王道)しかないのです。
「社会保険料が安くなるから」という表面的な情報だけでマイクロ法人を作ると、後から手痛いしっぺ返しを食らうリスクがあります。
動画内では、図解(貸借対照表)を使った銀行の評価システムや、逆に社長が会社にお金を貸す「役員借入金」の場合の注意点、将来の「退職金」で大損するリスクについても、さらに深掘りして分かりやすく解説しています。
これから法人化を考えている方や、すでにマイクロ法人を経営していて「帳簿が怪しいかも...」と思った方は、取り返しのつかないことになる前に、ぜひ下記の動画本編をじっくりチェックしてみてください!
▼ 動画の視聴はこちらから!