

代表税理士・田淵宏明 (近畿税理士会所属:第102780号)
〒530-0012 大阪市北区芝田2丁目2-17 和光ビル2階
TEL:06-6147-6064
〒530-0012 大阪市北区芝田2丁目2-17 和光ビル2階
TEL:06-6147-6064
実はこれ、単なる美談というだけでなく、「法律・税務を完璧に理解した極めてスマートな選択」だったのです。税金の仕組みを初心者向けに分かりやすく解説します!
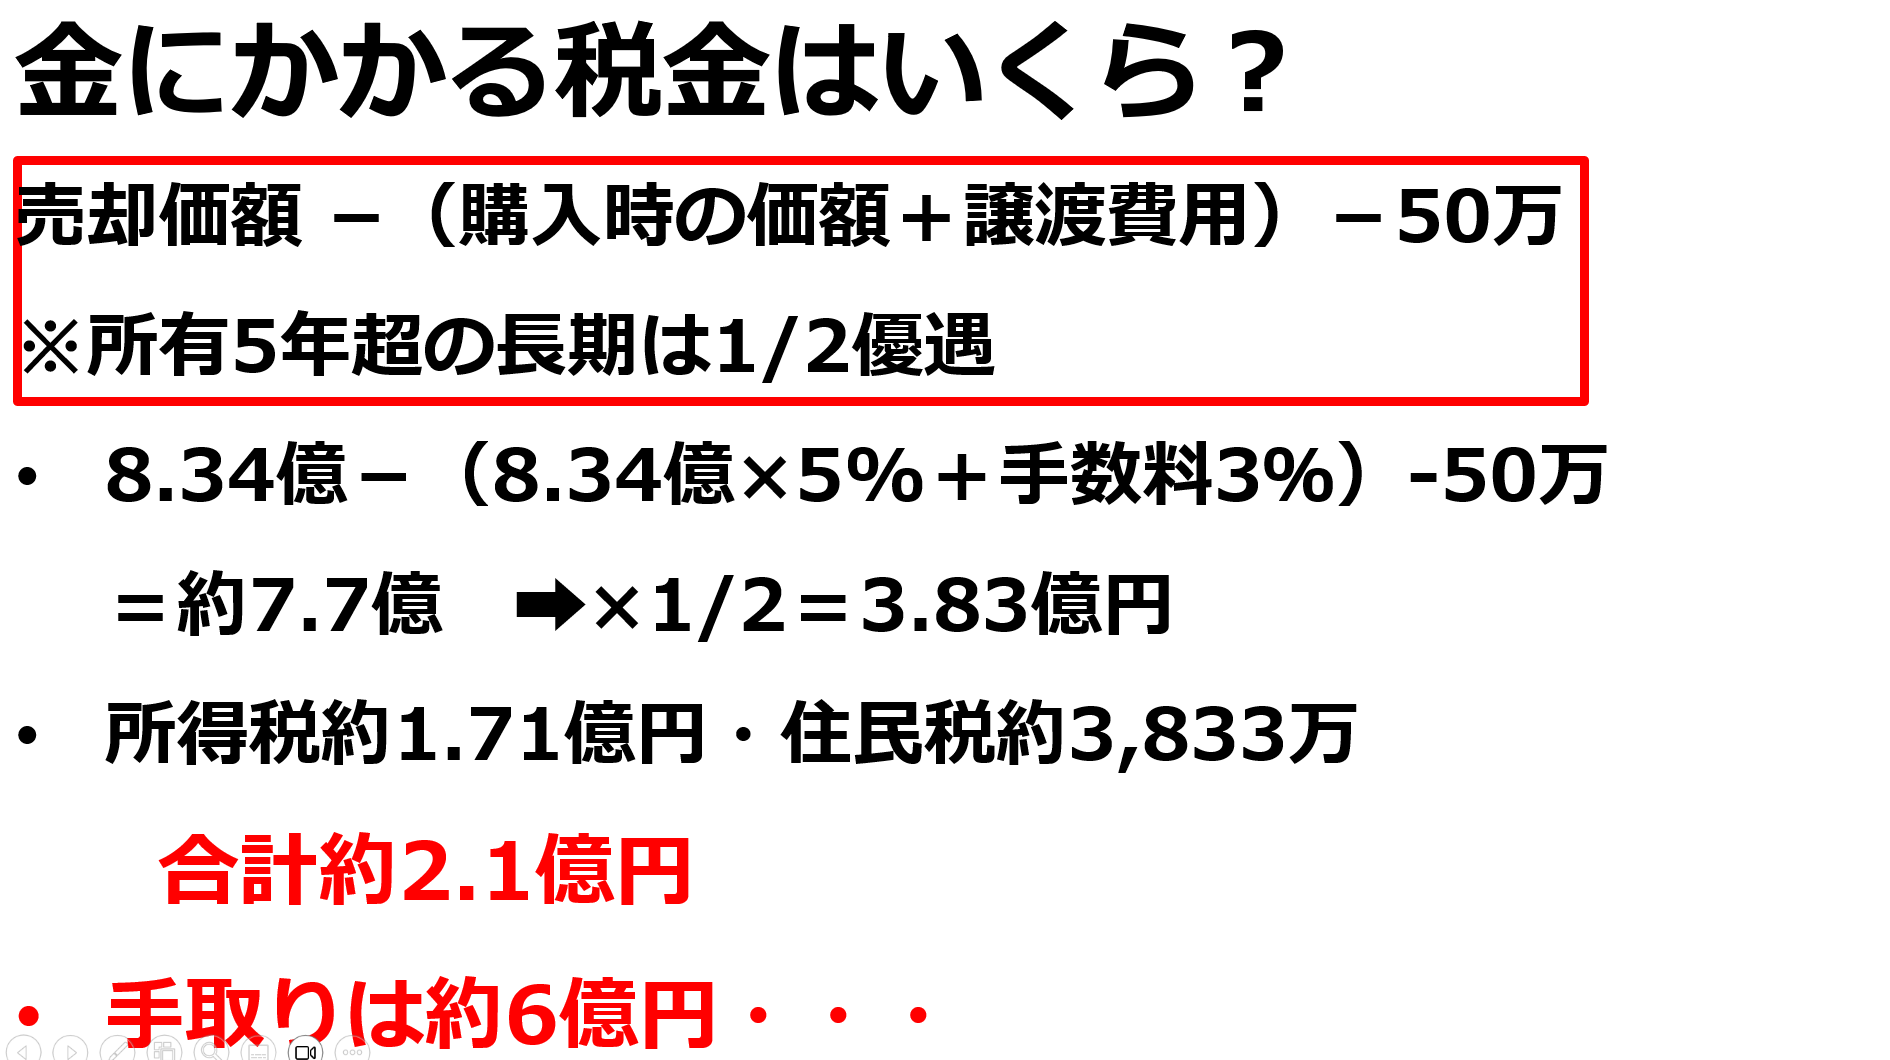
もし寄付者がこの金塊を現金化してから寄付していた場合、約2.1億円もの税金(所得税・住民税)が引かれてしまっていました。
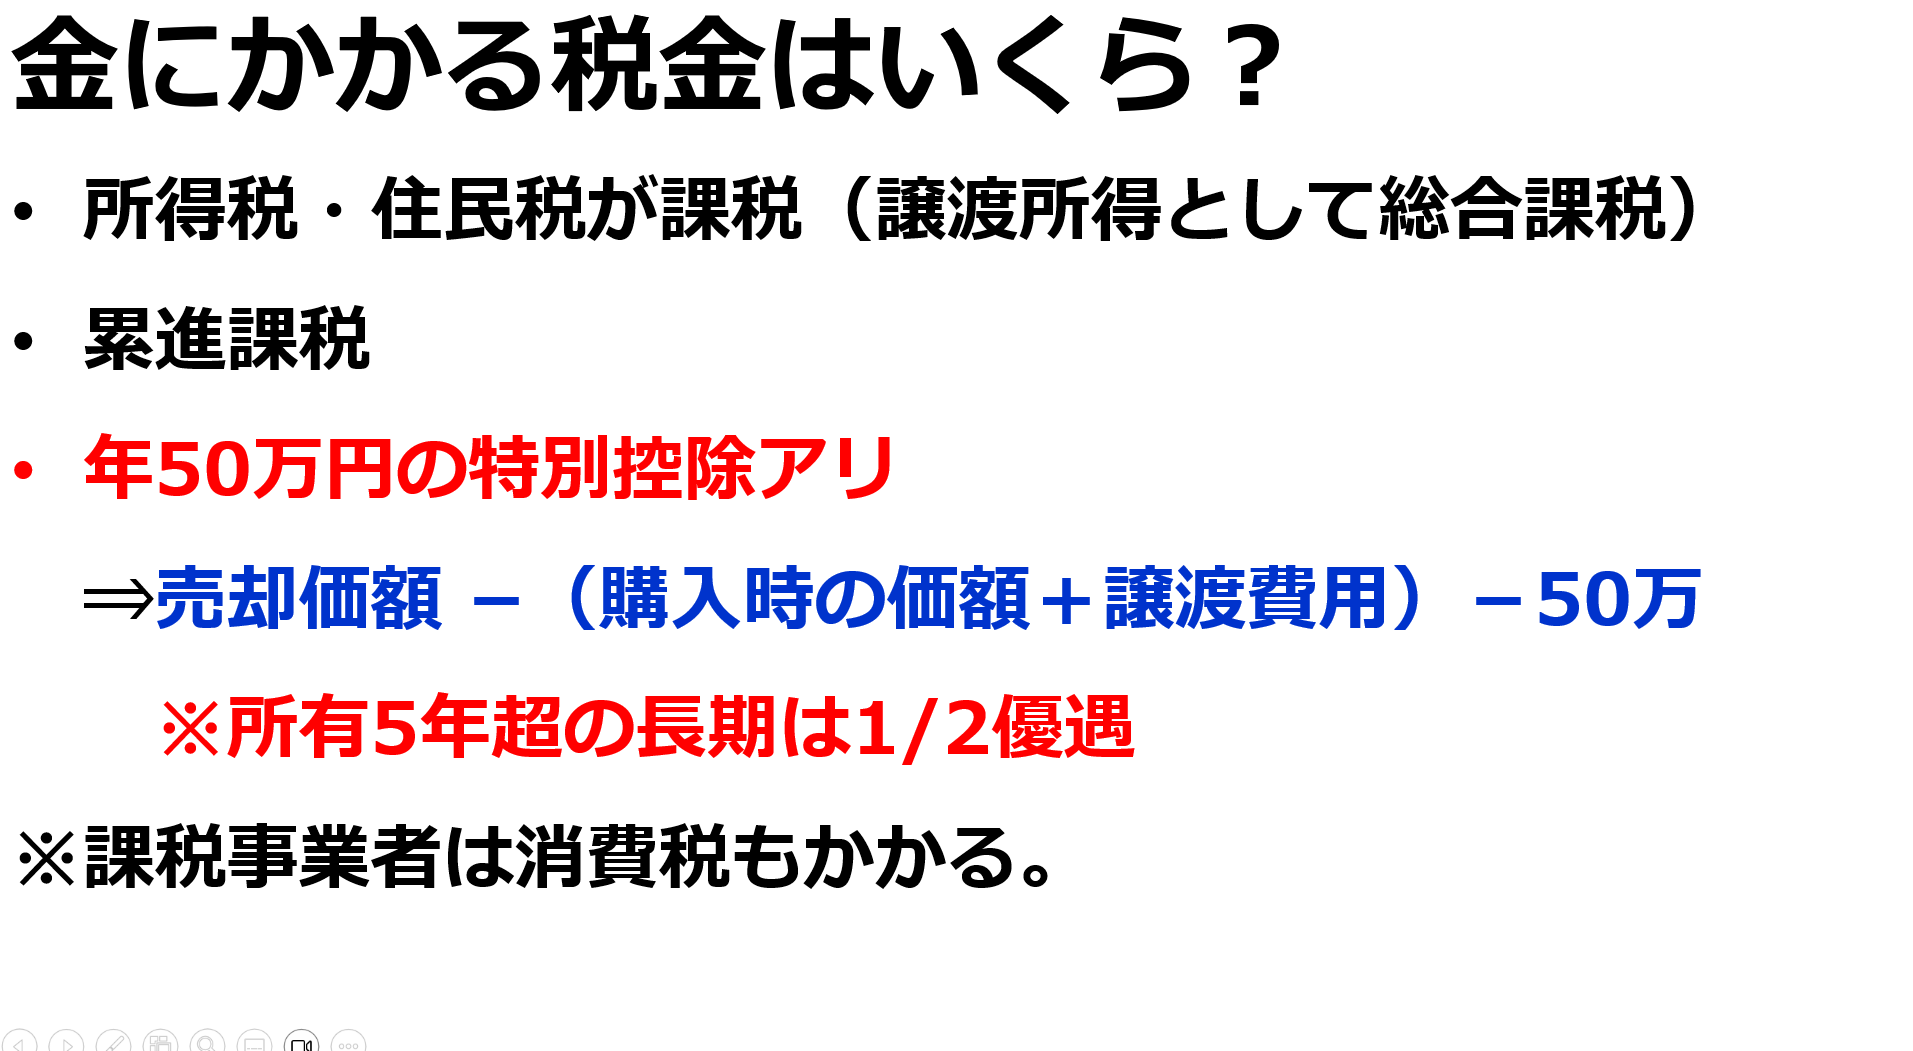
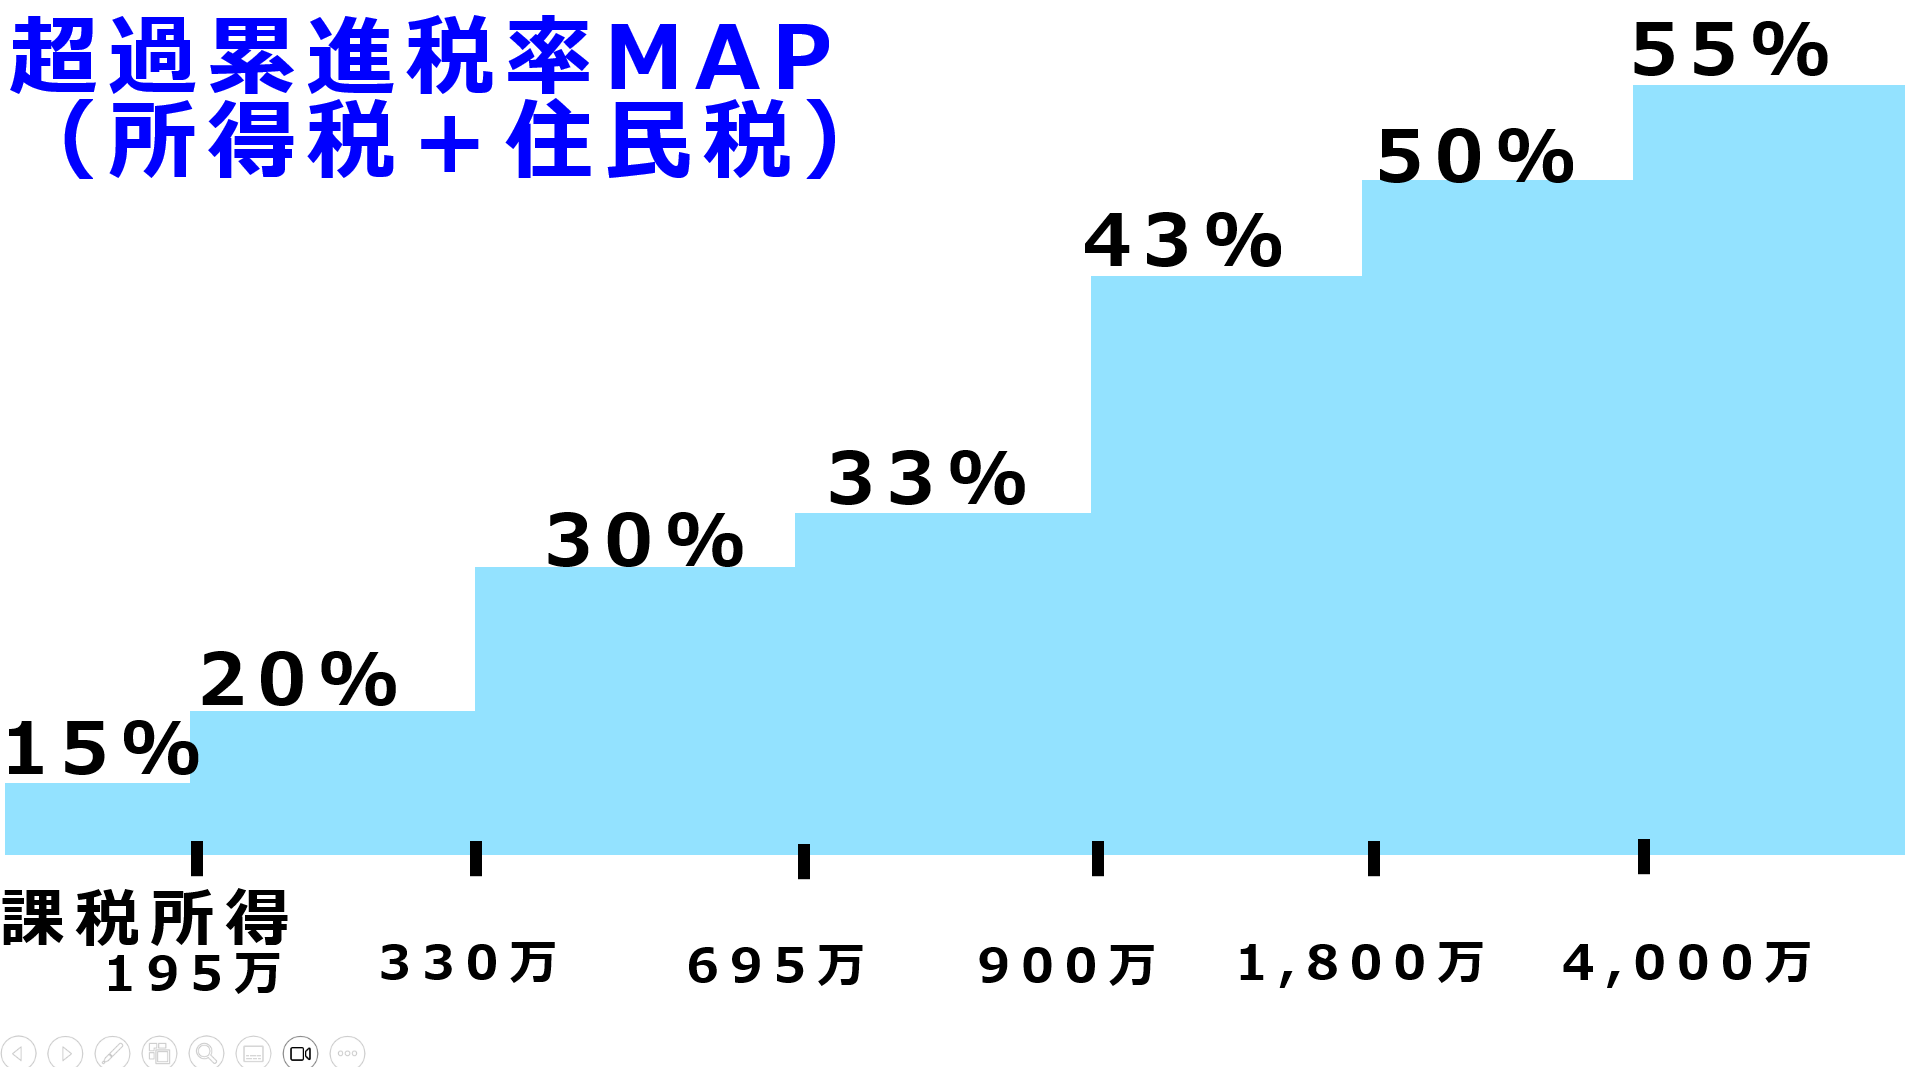
金の売却益は「総合課税(累進課税)」: 金(ゴールド)を売って得た利益は給与などと合算され、利益が大きいほど税率が高くなります(最高税率は住民税と合わせて約55%)。
計算シミュレーション: 8.3億円の金塊を売却した場合、長期保有の優遇措置(利益を1/2にして計算する特例)などを適用しても、税金だけで約2億1,000万円。手元に残る現金は約6億円に目減りしてしまいます。
しかも税金は「国」へ行く: 所得税の多くは「国」に納められます。「財政難に苦しむ兵庫県を丸ごと助けたい!」と願う寄付者にとっては、県に届けられるお金が減ってしまうことになります。
「物(金)のままあげても、税金がかかるのでは?」と思いますよね。
通常は他人にタダであげても課税される(みなし譲渡課税): 個人が会社などに財産を無償で譲渡すると、「時価で売却したもの」とみなされ、寄付した側に税金がかかります。
国や自治体への寄付は「例外中の例外」で非課税! 所得税法により、国や地方自治体への寄付は「みなし譲渡課税の対象外(非課税)」と定められています。
自治体側も税金がかからない(公共法人): 兵庫県などの自治体は「公共法人」のため、受け取った金塊を売却して現金化しても法人税などは一切かかりません。
つまり、「金のまま渡す」ことで、寄付者も自治体も1円も税金を取られることなく、8.3億円の価値を100%丸ごと自治体に届けることができたのです。
もし寄付せずに金塊を持ち続けたまま亡くなっていた場合、高額な「相続税」が発生していました。
子供1人の場合: 相続税は約3億7,000万円
配偶者+子供2人の場合: 相続税は約1億2,300万円
身寄りがいない(天涯孤独)の場合: 全額が「国庫」に没収(兵庫県には1円も入らない)
もし身寄りがない場合や、多額の相続税によるトラブルを避けたい場合、「元気なうちに自分の意思で、お世話になった自治体に丸ごと役立ててもらいたい」と考えるのは非常に賢明な終活の判断と言えます。
金を現金化して寄付すると、約2.1億円が税金として消えていた
金のまま(現物)自治体に寄付したことで、寄付者も自治体も税金0円
8.3億円の価値がフルで兵庫県の財政再建のために使われる
税金のルールを正しく理解することで、自治体にとっても寄付者にとっても最大の効果を生み出した見事な実例でした。
▼ 元動画はこちらからチェックできます!具体的な計算式や税率の詳しい仕組みも学べますので、ぜひご覧ください。
動画タイトル: 金塊8.3億円が税金0円に?なぜ現金化しなかったのか?相続税・譲渡税から資産を守る『現物寄附』の正体