

代表税理士・田淵宏明 (近畿税理士会所属:第102780号)
〒530-0012 大阪市北区芝田2丁目2-17 和光ビル2階
TEL:06-6147-6064
〒530-0012 大阪市北区芝田2丁目2-17 和光ビル2階
TEL:06-6147-6064
「うちは売上が小さいから大丈夫」「やましいことは何もない」......そう思っている経営者の皆さん、実は税務調査官が一番狙っているのは、反論する術を持たない『顧問税理士なし』の経営者かもしれません。
今回は、税理士と元国税調査官の視点から語られた、税務調査でやってはいけないNG行動と、自力で乗り切るためのコツをまとめました。
1. 税務調査官が「カモ」だと思うNG行動5選
調査官は、経営者の何気ない言動から「この人は知識がないな」「信用できないな」という点を見抜きます。
①知識ゼロで説明ができない
会計知識がないと、調査官の指摘が正しいのか判断できず、言われるがままになってしまいます。最低限、簿記3級程度の知識は持っておくべきです。
②嘘をつきまくる
嘘は必ずバレます。一度信用を失うと、銀行調査など徹底的に裏取りをされ、最悪の場合「重加算税」という重いペナルティが課されます。
③余計なことを喋りすぎる
「ゴルフが趣味」「飲み会が好き」といった雑談から、プライベート費用の混入を疑われます。調査官は「相手に7割喋らせる」プロだということを忘れてはいけません。
④領収書や請求書を紛失している
証拠がないと、たとえ事実であっても経費として認められません。特に消費税の計算において大きな痛手となります。
⑤無駄に喧嘩を売る
税務調査は「正解」を探す場ではなく、納得感のある「落とし所(着地点)」を探す場です。感情的に対立すると、調査官も意固地になり、調査が長引く原因になります。
2. 「自力対応」vs「プロに依頼」の違い
※表を参照。
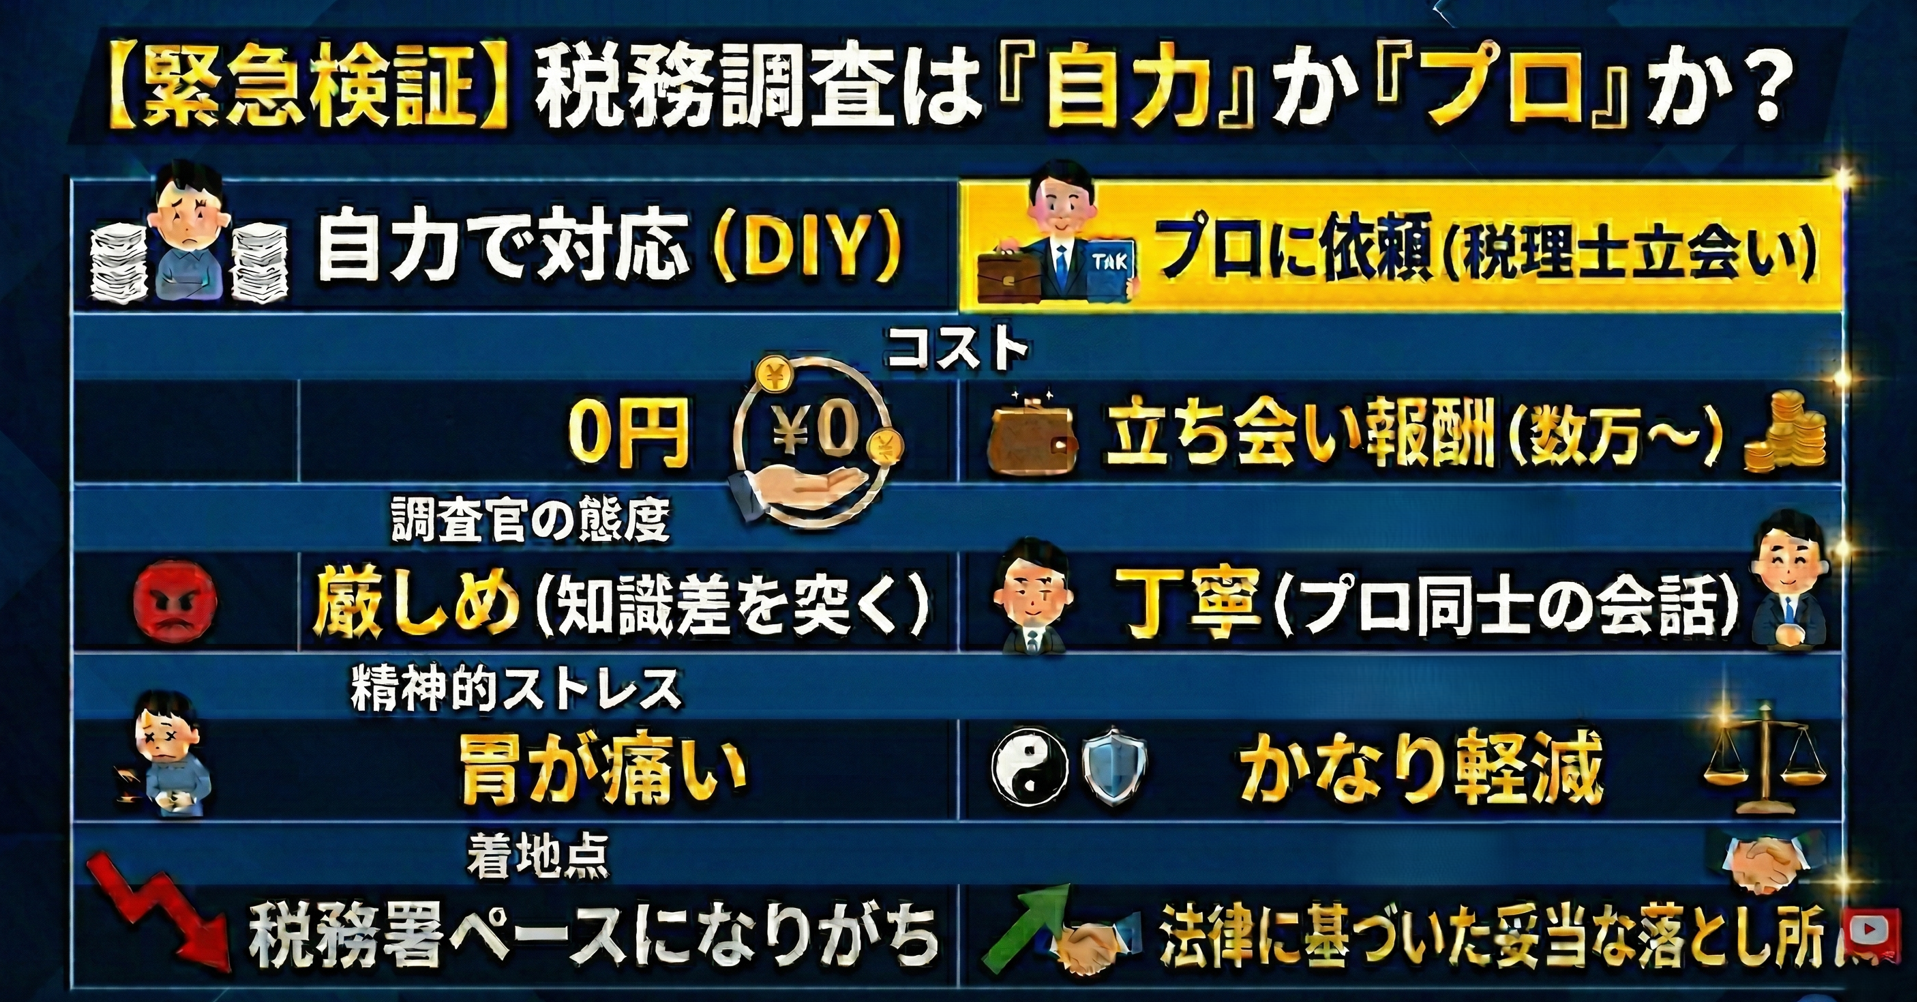
税務調査官からすれば、「調査官にとって一番ありがたいのは、早く終わらせてくれること」 税理士が間に入って適切な「落とし所」を提案してくれる方が、調査官にとってもスムーズで歓迎される側面があるのです。
3. 顧問なしで調査を突破するための「生存戦略」
どうしても一人で立ち向かわなければならない場合、以下のポイントを徹底しましょう。
①「事実」のメモを徹底する
「誰と、何の目的で」というメモを領収書に残しておくことが、最大の理論武装になります。
②即答せず、あえて「聞く」
分からないことを適当に答えてはいけません。「確認して後日回答します」とするか、あえて「どう処理するのが正しいんですか?」と教えてもらう姿勢も有効です。
③「法人事業概況説明書」を細かく書く
申告時に、なぜ業績が変動したのか等の情報を事前に開示しておくことで、調査官が「あ、この理由は分かっているから調査に行かなくていいな」と判断し、調査自体を回避できる可能性があります。
④スポット対応の税理士を探す
月額の顧問料が負担な場合は、調査の時だけ依頼できる「スポット対応」の税理士(特に国税OBなど)を頼るのも賢い選択です。
まとめ
税務調査はテストではありません。普段から真面目に申告し、領収書を整理しておく。そして調査当日は「誠実かつ、余計なことは言わない」というスタンスが、自力突破の鍵となります。
不安な方は、今のうちからクラウド会計ソフト等を活用して、証拠を自動で残す仕組みを作っておくのが一番の近道かもしれませんね。
※詳細は下記動画をご参考下さい!