

代表税理士・田淵宏明 (近畿税理士会所属:第102780号)
〒530-0012 大阪市北区芝田2丁目2-17 和光ビル2階
TEL:06-6147-6064
〒530-0012 大阪市北区芝田2丁目2-17 和光ビル2階
TEL:06-6147-6064
「借金は怖いから、まずは手元の貯金だけで小さくスタートしよう」 「事業が黒字になって軌道に乗ったら、拡大のために公庫で大きく融資を借りよう」
これから起業・開業する方で、このように考えている方はいませんか? 実はこれ、起業初心者が一番やってしまいがちな「最悪の落とし穴」です。
なぜ「軌道に乗ってから」では手遅れになるのか? 金利が上がっている今、なぜ先に借りておくべきなのか? 最新の融資ルールと審査対策を分かりやすく整理しました!
「実績を作ってから申し込んだ方が銀行も安心するはず」と思いがちですが、現実は真逆です。
1-1. 創業時は「実績がないからこそ」借りやすい
創業融資は、過去の決算書がないため「本人の過去の経歴」「貯めてきた自己資金」「事業計画(ポテンシャル)」で審査してもらえます。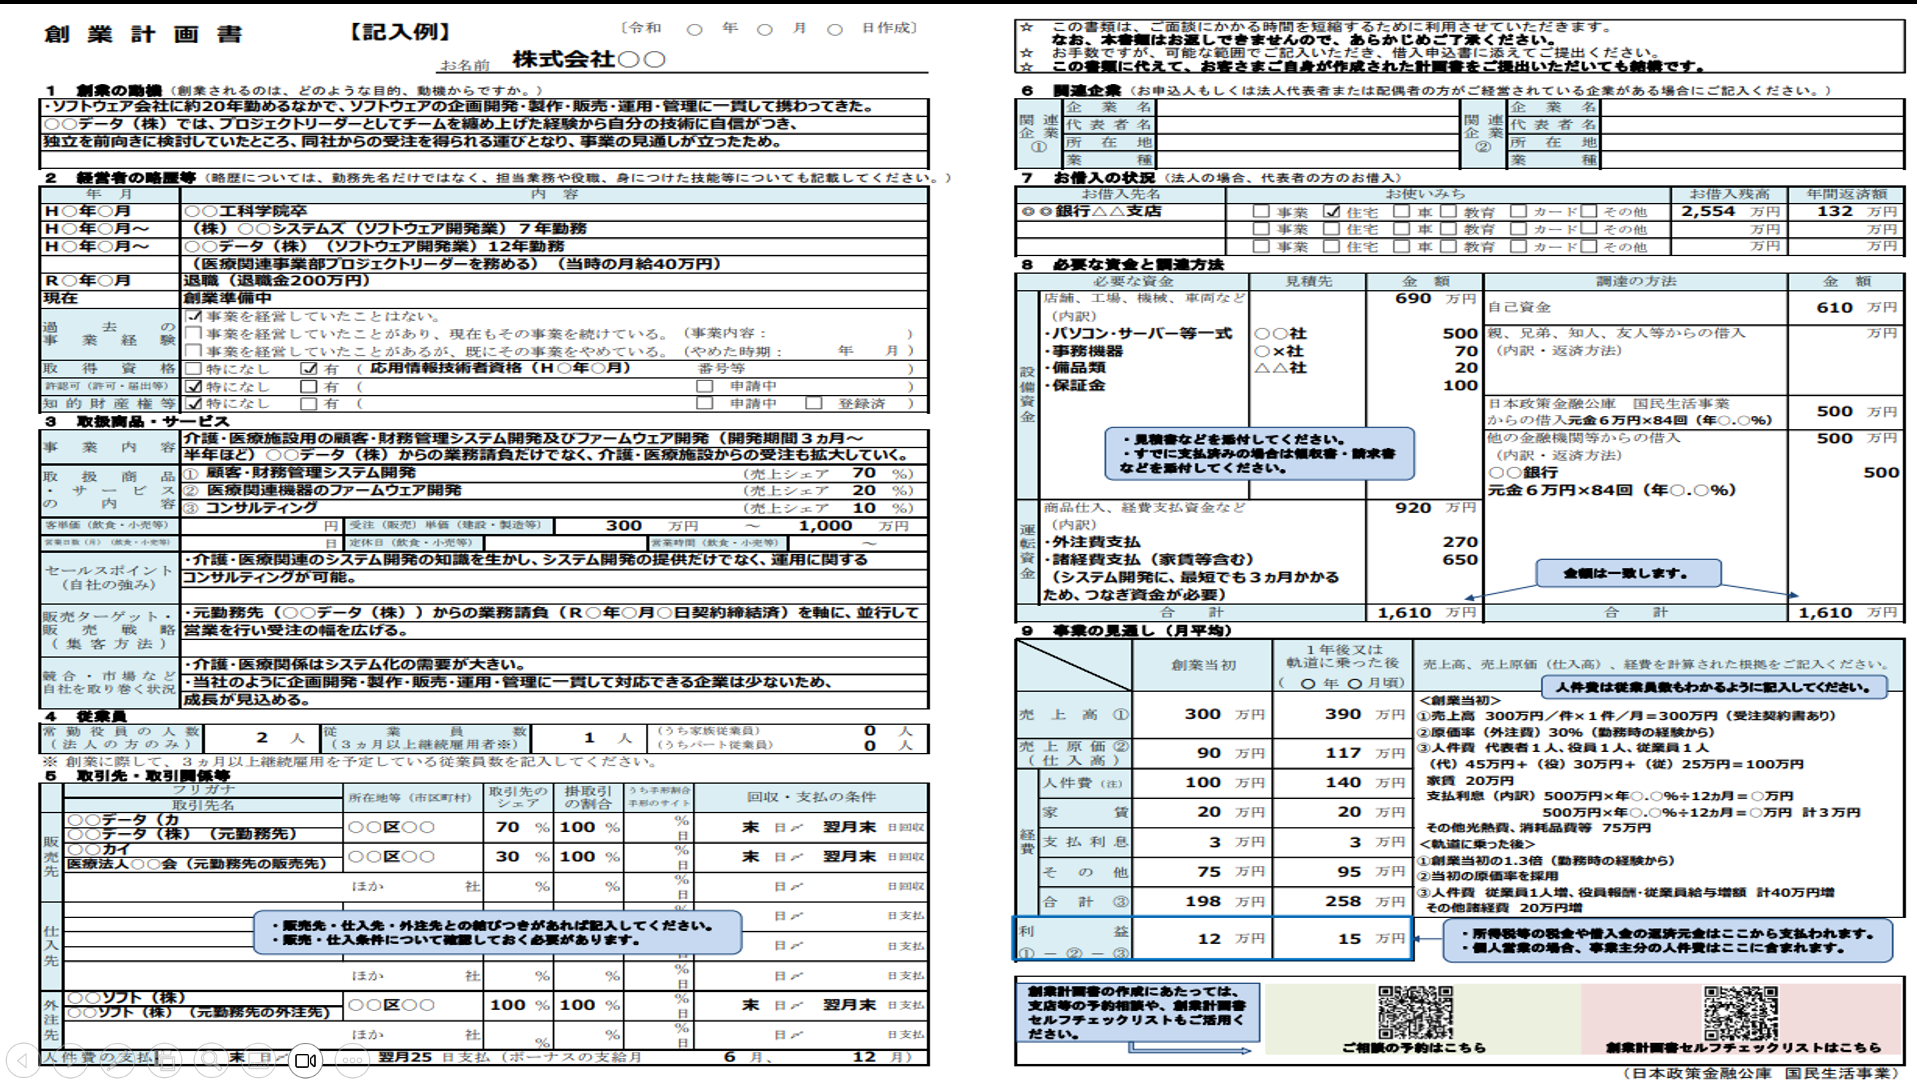
1-2. 「申告2期目の罠」に要注意
事業を始めて1〜2年経つと、金融機関は「過去の確定申告書・決算書」をベースにシビアに査定します。
立ち上げ期に中途半端な赤字決算や債務超過を出してしまうと、その瞬間、日本政策金融公庫も銀行もお金を貸してくれなくなります。
1-3. 創業融資は「軌道に乗せるため」の資金
お金がカツカツになってから駆け込んでも手遅れです。融資は「黒字になってから」ではなく、「軌道に乗せるための体力づくり」として最初から調達しておくのが鉄則です。
個人事業主や新設法人が最初に頼るべき代表格が「日本政策金融公庫(新規開業・スタートアップ支援資金)」です。
2-1. 対象期間
新たに事業を始める人、または事業開始後おおむね7年以内(※ただし税務申告2期目を終える前が最大の狙い目)。
2-2. 自己資金要件
かつてあった「1/10以上の自己資金」という必須要件は撤廃されましたが、審査をスムーズに通すには1/10程度の準備金をしっかり見せるのが無難です。
2-3. 担保・保証人
原則「無担保・無保証(第三者保証不要)」。
2-4. 金利の優遇措置
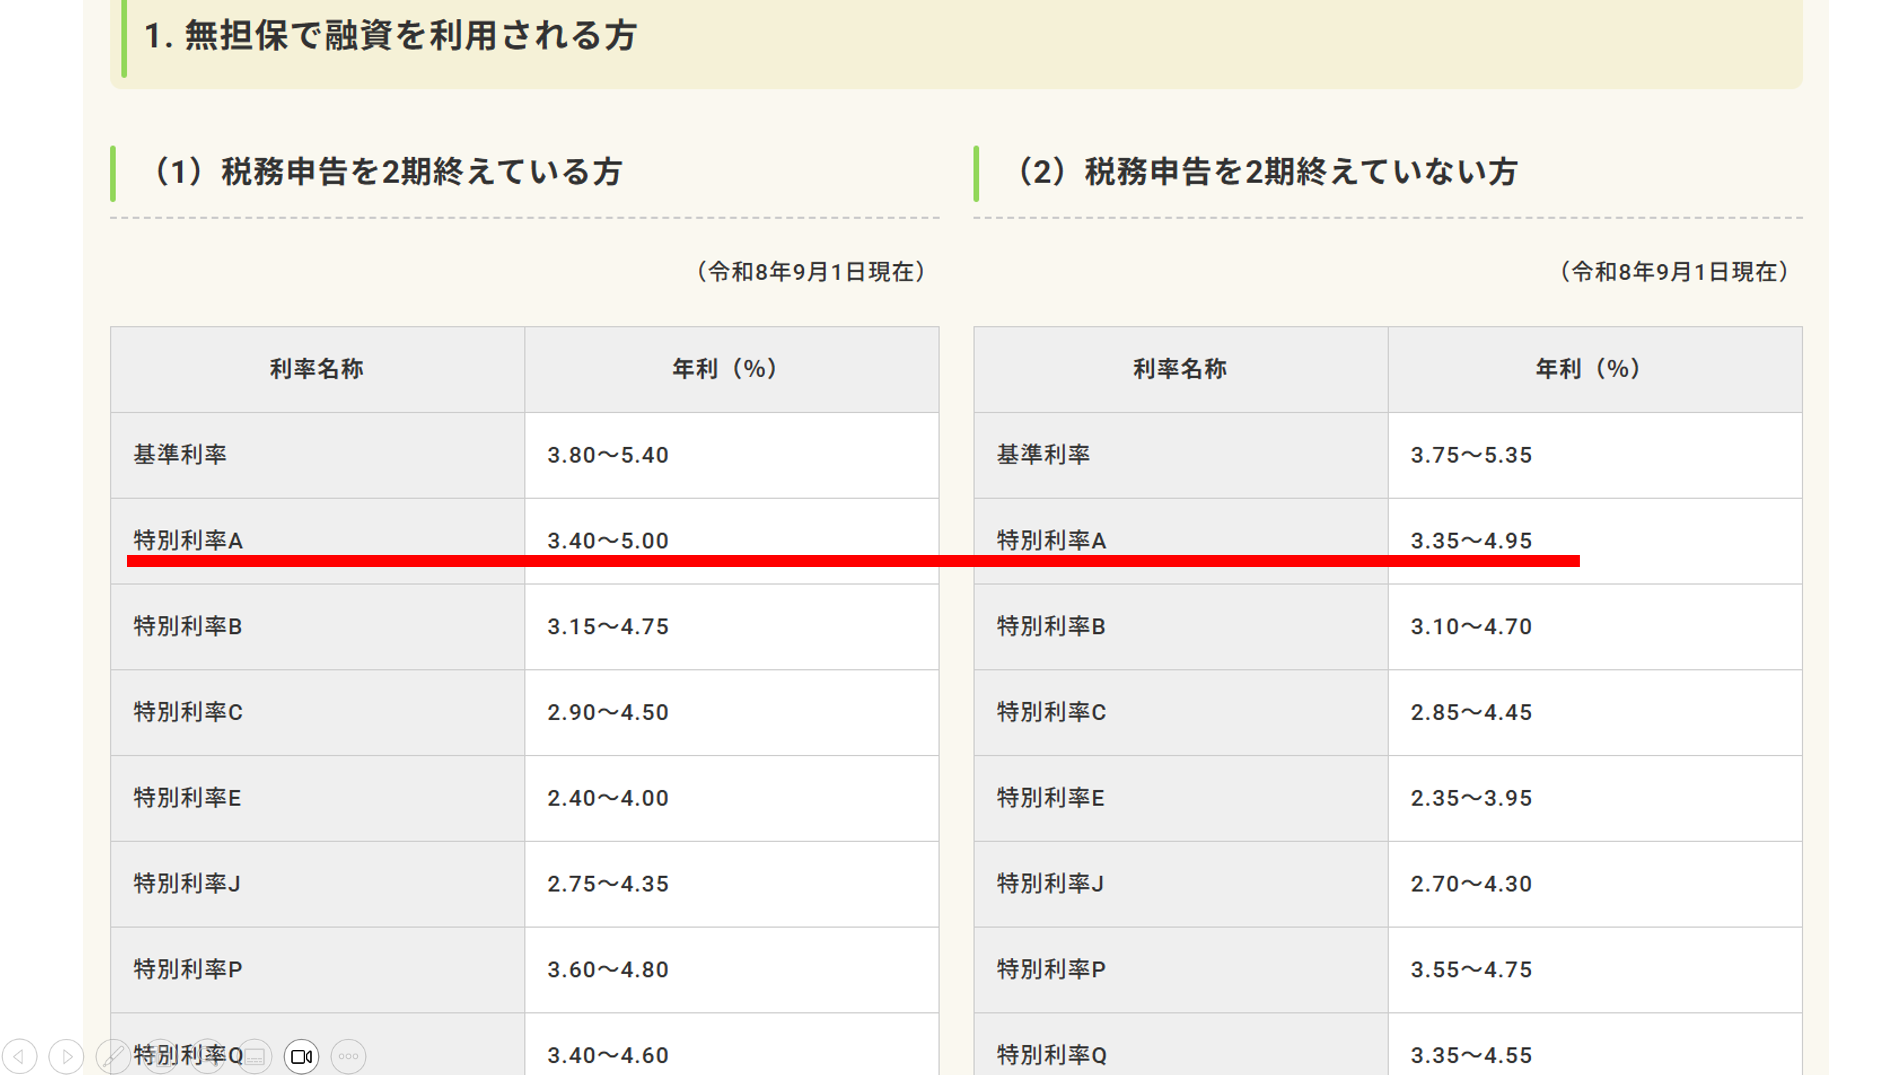
創業後「2期以内」の事業者は金利が優遇されます。 さらに「女性」「35歳未満の若年層」「55歳以上のシニア起業」「雇用の拡大」などに該当すると、金利が最大0.65%〜0.9%引き下げの対象になります。
「今は利上げ局面だから、借入を増やすのは損では?」と不安になるかもしれません。しかし、プロが今すぐ借入を勧めるのには明確な理由があります。
3-1. 全期間「固定金利」で借りられる
公庫の融資は返済終了まで金利が変わらない固定金利です。今後さらなる利上げが懸念される中、今の金利水準で固定できるのは大きな防衛策になります。
3-2. 2期以内限定の「金利優遇」がある
後から借りようとすると金利優遇が終了し、高い金利が適用されてしまいます。
3-3. 将来の銀行融資(プロパー融資)への「ジャンプ台」になる
公庫で借りて遅れずに返済した「実績」を作っておくと、将来事業が大きくなった際に信用金庫や地銀から直接プロパー融資を引き出す信用力につながります。
3-4. 資金ショートを防ぐ「安全クッション」になる
物価高や人件費高騰で、創業時の現金は想定以上のスピードで減っていきます。借りたお金が余れば後から繰り上げ返済すればいいだけ。「金利は会社を倒産から守る保険料」と割り切り、手元キャッシュを厚くしておくことが生存率を高めます。
面談で面接官に伝えてしまうと、即落とされてしまう危険な言動パターンです。
4-1. 「絶対にうまくいきます!」という根拠なき自信
感情論はNG。客単価、見込み客数、回転率など、マーケティング調査に基づいた「数字の根拠」で説明しましょう。
4-2. 「自己資金ゼロ、全額借入でやります」
少額でもコツコツ貯金してきた履歴がないと、「計画性や本気度がない」と判断されます。
4-3. 「生活費を削って事業に回します」
家計が破綻すれば事業も倒れます。生活費と事業費はきっちり分け、自分の役員報酬・生活費を確保した上で返済できる計画を示さなければなりません。
4-4. 「この業界は未経験ですが、情熱で頑張ります」
経験不足は大きなマイナス。未経験の分野で起業する場合は、経験者のサポート体制や顧問契約、入念なリサーチ実績をアピールする必要があります。
4-5. 「ダメならすぐ辞めて副業感覚でやります」
融資には本人の返済義務が残ります。「すぐに撤退するかもしれない人」にお金は貸してくれません。長期的な覚悟とビジョンを示しましょう。
5-1. 事業が赤字になってからでは公庫も銀行も貸してくれない
5-2. 実績がなくポテンシャルで見てくれる「創業前〜2期以内」が最大のチャンス
5-3. 金利上昇時代だからこそ、全期間固定&金利優遇を使って手元資金を厚く確保しておく
これから起業を考えている方は、手元の自己資金だけに頼らず、万全の創業計画書を準備して早めの融資申請を検討してみてください!
▼ 公庫の創業計画書(見通し・資金使途)の具体的な書き方や金利の最新データは、ぜひ下記動画で詳しくご確認ください!
動画タイトル: 【2026年最新】創業融資はいつまで受けられる?金利優遇が終わる『申告2期目の罠』と最新の借入戦略